花呗套现还款真的安全吗?你需要知道的风险和影响全解析
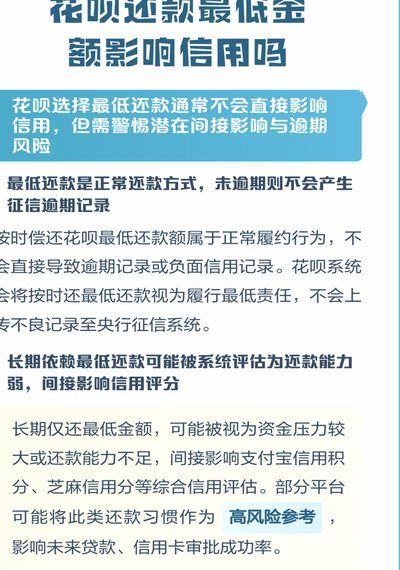
花呗本质是消费信贷工具,设计初衷在于支持日常购物结算,而非资金周转。试图通过虚假交易套取现金再偿还账单,实质上是在构建一个高风险的资金闭环。这种行为不仅违背了用户协议,更直接触犯了金融平台的合规底线。...
花钱的真正价值:套取战略资源
从资源配置的宏观视角审视“套回”已支出资金的行为,本质上并非是在追求现金流的机械回归,而是一种对投入价值(Value Invested)的最大化结构性提取。真正的策略高手不会关注那笔已经离开账户的零和...
花呗现象背后的支付平台大调查
**“花呗现象”背后的消费黑洞:当信用支付成为生活方式嵌入者** 近年来,“花呗”作为一种先消费后还款的信用支付工具,已经渗透到无数消费者的日常行为模式中。然而,在其风靡的背后,隐藏着一个逐渐被忽视的...