花呗套现还款真的安全吗?你需要知道的风险和影响全解析
花呗本质是消费信贷工具,设计初衷在于支持日常购物结算,而非资金周转。试图通过虚假交易套取现金再偿还账单,实质上是在构建一个高风险的资金闭环。这种行为不仅违背了用户协议,更直接触犯了金融平台的合规底线。系统能够轻易识别出非正常的资金流向,当还款资金来源与消费场景不匹配时,账户即刻进入观察名单。许多用户误以为这只是简单的债务腾挪,却忽略了每一次操作都在积累负面标签,这种对规则边界的试探,往往是信用崩塌的开始,而非解决问题的捷径。
风控模型早已升级,不再单一依赖静态数据。平台通过关联分析交易商户、设备指纹以及资金回流路径,精准捕捉套现痕迹。一旦检测到同一账户频繁出现大额入账后迅速全额还款,且无对应消费记录,算法会判定为异常行为。此时,系统可能不会立即封号,但会悄然降低额度或关闭分期权限。这种隐性的惩戒比直接冻结更具迷惑性,让用户在不知情的情况下失去融资能力。大数据风控的核心在于预测违约概率,套现行为显著推高了这一概率,导致用户在未来的信贷审批中被降权处理。
更深层的影响波及个人征信体系。虽然花呗并未完全直接上报央行征信,但其关联的网商贷等信贷产品早已接入,且内部信用分芝麻信用与各大金融机构数据互通。频繁的套现操作会被标记为资金链紧张,形成负面评价。一旦触发风控阈值,不仅当前账户受限,还可能影响其他互联网借贷产品的申请通过率。在金融信息共享日益透明的当下,这种污点记录如同隐形枷锁,使得用户难以获得低息贷款支持。信用资产的贬值不可逆,修复成本远超套现带来的短暂资金便利,得不偿失。
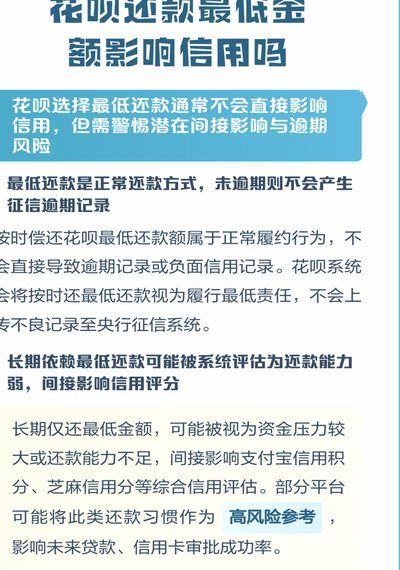
除了平台层面的限制,经济成本更是巨大的隐形负担。市面上所谓的套现渠道往往收取高额手续费,加上花呗本身的分期利息或最低还款违约金,实际年化利率可能远超法定红线。为了填补当下的窟窿而支付巨额代价,极易陷入以贷养贷的恶性循环。一旦资金链断裂,多重债务叠加将彻底摧毁个人财务健康。许多案例显示,用户从最初想缓解压力,最终却因利息滚雪球而债台高筑。理性的财务管理应当是量入为出,而非依赖高风险手段透支未来,切断套现链条才是止损的关键。
面对债务压力,寻找正规渠道协商还款远比冒险套现更为稳妥。主动规划收支,利用官方提供的延期或分期政策缓解短期流动性危机。真正的金融素养体现在对现金流的健康管理上,而非钻营规则漏洞。每一次违规操作都是在消耗个人信用的存量,当额度降为零时,生活便利度将大打折扣。建议用户重新审视消费观念,建立应急储蓄机制,远离任何鼓吹套现的中介话术。只有维护良好的信用记录,才能在未来的金融生活中拥有更多选择权,避免陷入被动局面。
相关文章

得物提现不了怎么办?
### 得物App提现不了怎么回事?深度解析与应对策略 近年来,得物App作为年轻人热衷的潮流电商平台,因其独特的社交属性和丰富的商品资源,吸引了大量消费者。然而,近期有部分用户反映在使用过程中遇到...

用什么把花呗的钱拿出来急用
花呗的便捷性,如同一个看似无底洞的“流动资金”,在满足消费需求的同时,也可能滋生一种“好用过度”的现象。将它视为“应急资金”并非错误,但需要对这种资金流动的特性和潜在风险有深刻的理解。很多人在遇到突发...
白条怎么回事
所谓白条,本质是电商平台嵌入的消费金融工具,它并非免费赊账,而是基于用户信用评估的短期信贷服务。很多用户对其运作逻辑缺乏清晰认知,往往误以为只需按时还款即可,却忽略了额度动态调整机制。当订单金额与额度...

羊小咩提现到账时间解析
羊小咩作为一个金融平台,在提现时间上,通常会提供较为明确的规定。具体到账时间主要取决于以下几个因素:用户所选择的提现方式、银行或第三方支付机构的处理速度以及羊小咩自身的审核流程。 首先,从提现渠道...
花呗现象背后的支付平台大调查
**“花呗现象”背后的消费黑洞:当信用支付成为生活方式嵌入者** 近年来,“花呗”作为一种先消费后还款的信用支付工具,已经渗透到无数消费者的日常行为模式中。然而,在其风靡的背后,隐藏着一个逐渐被忽视...

不还便荔卡逾期后果有多严重
便荔卡欠款,绝非简单逾期,而是迅速展开的多维连锁反应。初始阶段,平台会通过短信、电话等方式进行催收,但即便如此,也只是警示阶段。真正的问题在于,便荔卡基于其商业模式,往往会与多家催收公司合作,且这些催...