分期乐额度冻结?风控机制解读
信用评估模型的动态调整是导致额度与借款能力脱节的核心变量。分期乐的风控系统并非静态阈值判断,而是基于多维度数据的实时算法推演。当用户信用评分因近期消费行为波动、负债结构变化或征信记录异常而下滑时,系统会动态降低授信系数。例如某用户持有5万元额度,但因近30天出现多笔信用卡逾期,系统可能将授信系数压缩至70%,实际可借额度降至3.5万元。这种非线性调整机制使得额度数字与实际借款能力存在显著偏差,尤其在经济周期波动或行业风险事件中更为明显。
额度冻结的触发机制往往隐藏在用户行为模式的细节中。当系统检测到异常申请频率、短时间内多次额度查询或跨平台资金流动时,会启动临时风控措施。某案例显示,用户在24小时内连续发起5次借款请求,系统判定为可疑操作,直接冻结账户直至完成人工复核。此外,设备指纹识别技术的应用使得同一设备频繁切换登录状态时,系统可能将该设备标记为高风险节点,进而限制额度使用。这种基于行为特征的风控策略,使额度数字成为静态指标,而实际借款权限则受动态风控决策影响。
风控策略的迭代升级正在重塑授信逻辑。随着机器学习模型的持续训练,系统开始关注更精细的风险指标,如消费场景的时空分布、还款行为的稳定性系数以及资金流向的关联性分析。某用户持有10万元额度,但因近三个月消费集中在特定高风险商户,系统通过聚类分析识别出潜在套现风险,遂将授信额度调整为仅允许50%使用。这种基于行为模式的风险画像,使传统额度概念逐渐让位于动态风险权重,用户实际可借金额受多重变量影响,而非单纯依赖预设额度数值。
技术故障与系统异常的偶发性影响不容忽视。当核心风控系统遭遇数据同步延迟、算法模型版本冲突或第三方数据源中断时,可能导致额度计算出现偏差。某案例显示,因征信数据接口临时断开,系统未能获取最新负债信息,致使用户实际负债水平被低估,进而触发额度使用限制。此类技术性问题虽不常见,但其影响范围可能波及大量用户,形成额度与借款能力的结构性错位。平台需在系统稳定性与风险控制之间建立动态平衡机制,避免技术故障引发的授信异常。
相关文章
得物额度查询及提升攻略
得物平台的额度管理体系是其交易生态的重要组成部分,用户对额度的查看与获取路径往往涉及多重维度的规则。当前额度查看入口主要集中在个人账户的「交易管理」模块,但实际操作中需结合账户等级、交易频率及风险评估...
分期乐额度已出还需审核吗?
随着金融科技的发展,消费者对于快速获取信贷额度的需求愈发强烈。在这个背景下,分期乐这样的金融平台以其便捷的操作流程和相对宽松的申请条件受到广泛欢迎。然而,在使用这类服务时,用户常常会面临一个疑问:“当...
分期乐套现背后的隐忧
分期乐的套现模式,本质上是利用了其提供的消费分期服务,通过将分期付款义务转让给他人,从而获取现金的行为。这种行为的出现,并非偶然,而是平台自身商业模式与用户需求之间产生的一种扭曲。分期乐的核心在于为用...
携程“花取现”:隐形网贷?
“携程拿去花取现算网贷吗”这个问题,并非简单的“是或否”答案,而是一个精心设计的营销手段,蕴含着复杂的金融逻辑和风险考量。首先,我们需要理解携程自身业务模式:它是一家提供出行服务的公司,核心在于平台连...
分期乐投诉指南及电话查询
分期乐作为校园分期领域的头部平台,其投诉处理机制直接影响用户信任度。官方公布的投诉电话400-888-8888并非简单的客服热线,而是连接用户与企业合规部门的桥梁。该号码通过运营商实名认证,确保通话记...
京东白条提现套现风险知多少
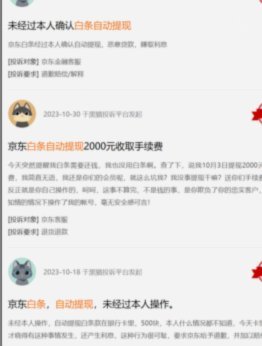
近期,关于“京东白条提现方式”以及其套现可靠性的讨论日益增多。京东白条作为京东金融推出的一项信用支付服务,为用户提供了便捷的消费信贷体验。然而,当用户将白条资金提现至第三方账户,这一行为在法律与合规层...