技术重塑:深度解析网贷行业的生态格局
当前网贷市场呈现明显的马太效应,头部平台凭借技术壁垒和用户规模形成竞争壁垒。以2023年Q3数据为参考,前五名平台占据整体市场份额超60%,其中某平台通过场景金融模式实现用户裂变,单日新增用户突破50万。这种集中度提升源于平台在数据挖掘、风控模型和运营效率上的持续迭代,形成难以复制的竞争优势。值得注意的是,部分新兴平台通过细分市场切入,如针对年轻群体的消费贷产品,凭借灵活的还款方式和精准的营销策略,正在挑战传统巨头的市场份额。
利率策略成为平台差异化竞争的核心战场。头部机构普遍采用动态定价模型,将利率与用户信用评分、资产状况等多维度数据挂钩。某平台通过引入区块链技术实现利率透明化,用户可实时查看资金成本构成,这种创新模式使其在年轻用户中获得较高口碑。而部分中小平台为争夺下沉市场,推出年化利率低于8%的普惠产品,但需警惕其潜在的风控漏洞。数据显示,利率低于市场平均水平的平台,不良率普遍高出行业均值1.2个百分点,这种风险溢价正在重塑行业竞争格局。
技术驱动的风控体系正在重构行业标准。某平台自主研发的AI反欺诈系统,通过分析用户社交网络、设备指纹等200+维度数据,将坏账率控制在0.8%以下。这种技术渗透不仅提升风控效率,更催生出新的商业模式——将风控能力转化为数据服务,为金融机构提供风险评估接口。值得关注的是,部分平台开始布局物联网技术,通过智能家居设备数据预判用户还款能力,这种创新正在模糊传统金融与科技的边界。监管层对数据安全的重视,也促使行业加速向合规化、技术化方向转型。
相关文章
携程捆绑服务套路
携程拿去花套出来,这一现象背后隐藏着平台商业模式与用户消费心理的深度互动。所谓“拿去花”,指的是用户通过携程预订的行程或服务,往往被捆绑了额外的附加产品或服务,而这些附加内容并非用户主动选择,而是平台...
如何科学提升分期乐购物额度?
分期乐的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过消费行为数据反哺信用评分。平台会持续追踪用户的还款频率、账单金额波动、消费场景多样性等维度,形成多维评分矩阵。当用户出现高频小...
优化付费额度的实战策略
“刷额度”这一术语在广告投放领域往往带有一种负面色彩,但实际上,它更接近于利用平台机制,优化投放策略,最终实现更高ROI的过程。想要有效“刷出”付费额度,并非指通过欺骗或虚假手段,而是需要深刻理解平台...
得物提现绑定支付宝安全吗
“得物app提现换支付宝账号吗”这个问题,在众多“得物”用户中屡屡出现,也恰恰反映了用户对平台交易安全、账户控制以及潜在风险的担忧。简单粗暴的答案是:尽量避免,并且要理解得物对此的严格管控。得物作为近...
2025智能回款新时代
自动回款码平台2025将不再仅仅是支付场景中的效率提升工具,而会演变为构建全新商业生态的关键基础设施。我们已看到,基于区块链技术的“回款码”概念,其核心价值在于简化支付流程、降低交易成本,并且具备数据...
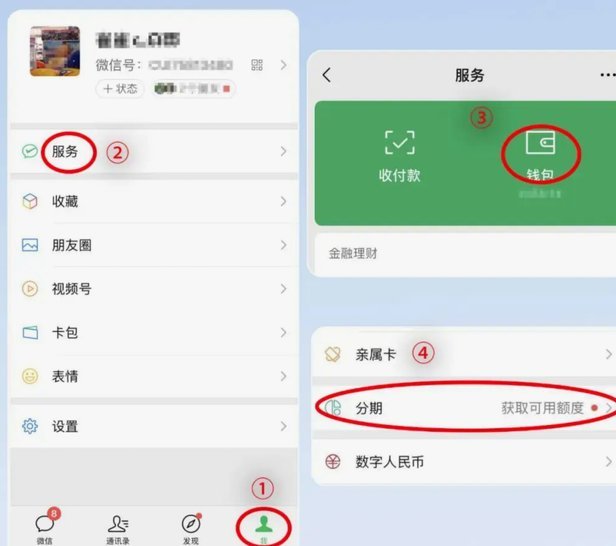
微信分期轻松搞定:操作指南与注意事项
近年来,微信分期作为一种便捷的消费方式,受到了广大用户的青睐。用户只需在微信支付时选择分期付款,就可以将大额消费轻松拆分成多个小额度的还款计划。这一功能不仅提升了消费体验,还帮助用户管理财务,避免一次...