如何科学提升分期乐购物额度?
分期乐的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过消费行为数据反哺信用评分。平台会持续追踪用户的还款频率、账单金额波动、消费场景多样性等维度,形成多维评分矩阵。当用户出现高频小额还款、消费场景单一或账单金额骤降等异常行为时,系统会触发额度预警机制,导致可用额度被临时冻结。这种设计既防范了过度授信风险,也促使用户形成稳定的消费习惯。值得注意的是,平台对用户历史行为的追踪周期长达180天,这意味着短期的消费波动可能对额度产生持续影响。
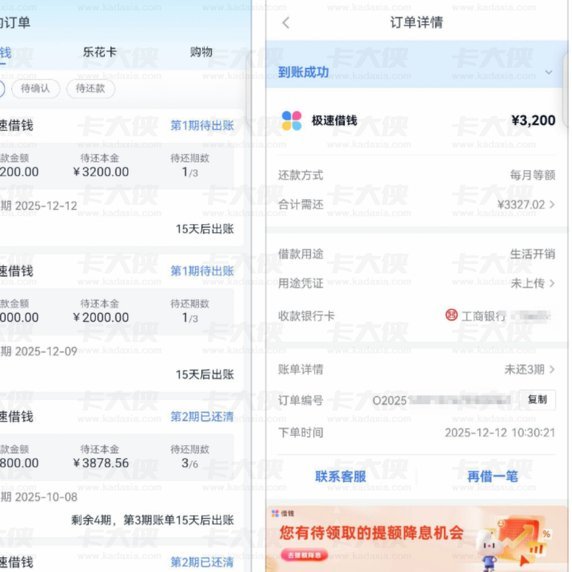
额度优化的关键在于构建稳定的消费周期与还款节奏。建议用户将月度消费金额控制在额度的60%-80区间,避免单笔消费突破阈值导致系统判定为高风险行为。同时,需注意不同场景的额度分配规则,例如校园场景与职场场景的授信标准存在显著差异。通过在不同场景间合理分配消费比例,可有效激活多维信用数据,提升综合评分。但需警惕过度依赖单一场景的消费模式,这种做法可能引发系统对用户风险偏好的误判。

额度使用需遵循"先用后还"的黄金法则,但具体执行中需注意还款时间的精准把控。平台对还款时间的敏感度远超普通用户认知,例如在账单日后的第3天还款与第7天还款,可能触发不同的信用评分算法。建议用户将还款时间固定在账单日后第5天左右,既符合平台算法偏好,又能避免因还款延迟导致的信用评分波动。同时,需注意不同商品类别的授信规则,电子产品与服饰类商品的授信系数存在差异,合理搭配消费品类可提升整体授信效率。

额度管理的终极目标是建立可持续的信用循环。用户应定期分析消费账单中的额度使用率、还款及时率等关键指标,通过调整消费结构优化信用画像。值得注意的是,平台对用户信用数据的更新周期为每月15日,这意味着在月末集中消费可能获得临时额度提升,但需注意避免因过度透支导致的信用评分下滑。建立消费预算与还款计划的动态平衡,是维持额度稳定的核心策略。
长期来看,用户需关注平台的信用评估模型迭代方向。随着人工智能技术的深入应用,分期乐已开始采用深度学习算法分析用户行为模式。这意味着单纯的额度套利策略将逐渐失效,唯有建立稳定的消费习惯与还款记录,才能在算法迭代中保持信用优势。同时,需警惕过度依赖额度带来的消费惯性,合理规划消费节奏与还款能力,方能实现额度使用的可持续性。
相关文章
羊小咩享花卡福利获取指南
羊小咩享花卡,一款专为年轻人打造的个性化消费金融产品,近年来在市场中崭露头角。用户可以通过这款卡进行在线支付、享受各类优惠活动以及参与特定的抽奖机会。那么,如何巧妙地“套”出羊小咩享花卡的福利呢?...
得物额度查询及提升攻略
得物平台的额度管理体系是其交易生态的重要组成部分,用户对额度的查看与获取路径往往涉及多重维度的规则。当前额度查看入口主要集中在个人账户的「交易管理」模块,但实际操作中需结合账户等级、交易频率及风险评估...
白条提额:玩转算法,轻松提升额度
白条额度评估的核心逻辑在于用户行为与风险模型的动态博弈。系统通过消费频次、还款稳定性、负债结构等维度构建多维画像,高频小额消费往往触发算法对活跃度的正向反馈,但过度依赖单一场景可能导致风险权重失衡。值...
微信分付提现全攻略
微信分付款作为一种便捷的资金分配工具,在日常生活中越来越普及。然而,许多人对如何从微信分付款中顺利提取资金仍存在疑问。本文将深入探讨这一话题,并结合实际操作经验,提供专业见解。 首先,微信分付款的核...
鹿优选额度提现平台:安全便捷的金融新选择
随着互联网金融的发展,越来越多的平台提供了便捷的服务来满足用户的各种需求。其中之一便是“鹿优选额度提现平台”,它为用户们提供了一种新的财务管理方式。通过这种方式,消费者不仅能够获取一定的消费额度以用于...
额度套现:看似便捷实则危险
额度套现,这一现象常见于信用卡和消费信贷领域,是指持卡人通过各种手段将信用额度转换为现金的行为。尽管这种操作看似提供了一种资金周转的便捷方式,但实际上,它隐藏着诸多法律、金融和个人财务风险。首先,从合...