携程“拿去花”怎么取消?避坑指南
携程的"拿去花"服务本质上是将信用额度转化为消费能力的金融工具,其取消机制与传统订单存在本质差异。用户需明确该服务的特殊性:当订单通过"拿去花"完成支付后,实际资金并未直接划转至商户账户,而是形成了一种信用负债关系。这种负债关系的解除需要满足双重条件——既需符合携程平台的退款政策,又需符合金融机构对信用额度使用的管理规则。例如,若订单处于"已支付"状态,用户需在特定免单期内主动申请,否则可能触发违约金计算。
操作层面的取消流程存在技术细节需要把握。通过携程APP进入订单详情页时,系统会根据订单状态显示不同的取消选项。对于"拿去花"订单,通常会在"订单管理"或"信用支付"模块设置专门的取消入口。值得注意的是,部分订单可能因商户特殊政策限制取消,此时需联系客服获取人工处理。系统会根据订单创建时间、支付时间、行程变更情况等维度判断是否允许取消,建议用户在操作前仔细阅读页面提示的条件限制。
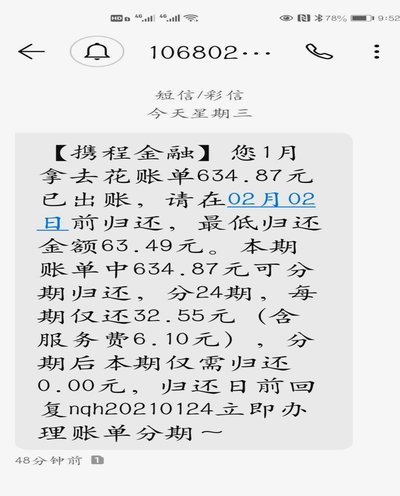
手续费计算逻辑与传统订单存在显著区别。当用户主动取消"拿去花"订单时,系统会根据订单支付时间与取消时间的间隔计算违约金,具体比例取决于金融机构的风控策略。例如,若订单在支付后72小时内取消,可能仅收取基础手续费;若超过免单期,则可能面临全额或部分金额的违约金。同时,取消操作可能影响用户的信用额度使用率,系统会根据实际使用情况动态调整后续可使用的信用额度。
取消行为对信用评估的影响需要特别关注。携程的信用系统会记录用户的"拿去花"订单履约情况,包括支付、取消、退款等全流程数据。频繁或异常的取消行为可能被系统判定为信用风险,进而影响用户的信用评分和额度审批。例如,若用户在短期内多次取消订单,系统可能降低其信用额度或延长额度审核周期。建议用户在使用"拿去花"服务时,充分评估行程变动可能性,避免因临时变更导致信用记录受损。
特殊场景下的取消处理存在差异化规则。例如,针对机票或酒店订单,若因航空公司或酒店方原因导致行程取消,用户可提供相关证明申请特殊处理。此时需通过携程客服提交书面说明,并配合提供订单截图、沟通记录等证据。系统会根据证据真实性判断是否启动人工审核流程,最终决定是否免除违约金或调整信用记录。此类操作建议用户提前保存好相关凭证,以便在需要时快速提交证明材料。
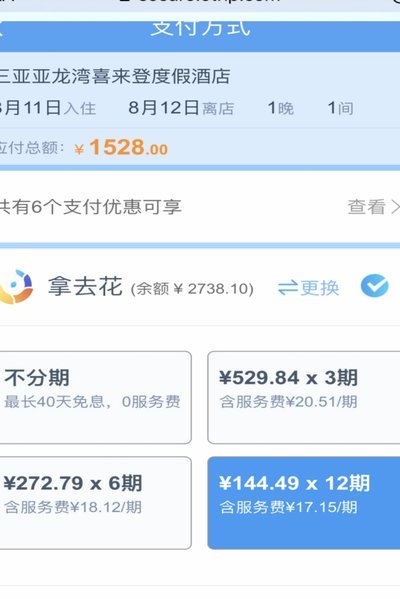
在实际操作中,用户应建立清晰的取消策略。建议优先选择免单期内的订单进行取消,避免触发违约金计算。对于高价值订单,可考虑提前与商户协商变更行程,而非直接取消。同时,关注携程APP内的信用额度使用提醒,合理规划消费节奏。若确实需要取消,建议在非高峰时段操作,以减少系统处理延迟带来的影响。最终,用户需在便利性与信用风险之间找到平衡点,形成可持续的信用消费习惯。
相关文章
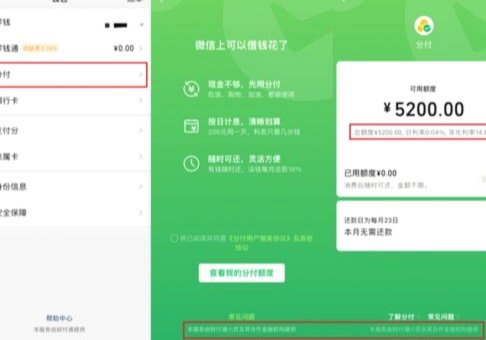
微信分期开通攻略:构建你的信用故事
微信分期支付的“开通”,绝非一个简单的功能开关操作,它本质上是一场用户金融画像与微信支付系统底层风控机制的深度匹配过程。初学者往往停留在点击界面流程,但其核心逻辑在于——你首先要证明自己具备持续、可靠...
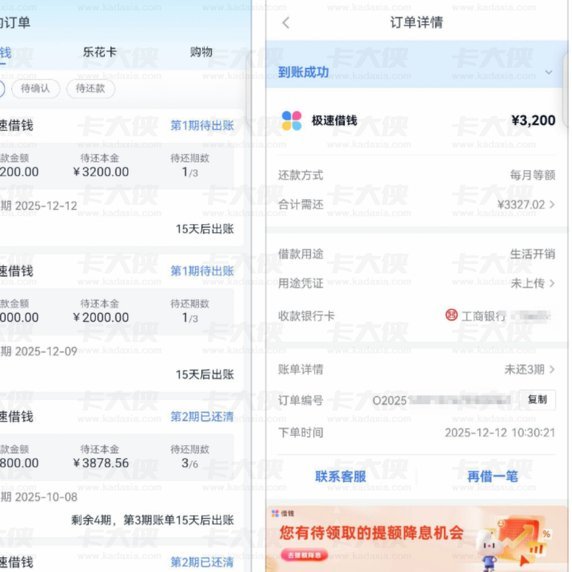
如何科学提升分期乐购物额度?
分期乐的额度体系本质上是基于用户信用画像的动态评估模型,其核心逻辑在于通过消费行为数据反哺信用评分。平台会持续追踪用户的还款频率、账单金额波动、消费场景多样性等维度,形成多维评分矩阵。当用户出现高频小...
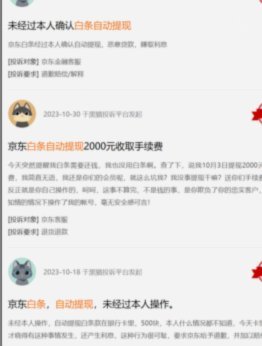
京东白条提现套现风险知多少
近期,关于“京东白条提现方式”以及其套现可靠性的讨论日益增多。京东白条作为京东金融推出的一项信用支付服务,为用户提供了便捷的消费信贷体验。然而,当用户将白条资金提现至第三方账户,这一行为在法律与合规层...
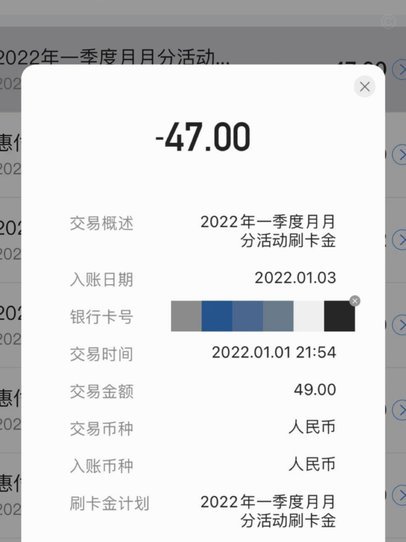
优化付费额度的实战策略
“刷额度”这一术语在广告投放领域往往带有一种负面色彩,但实际上,它更接近于利用平台机制,优化投放策略,最终实现更高ROI的过程。想要有效“刷出”付费额度,并非指通过欺骗或虚假手段,而是需要深刻理解平台...
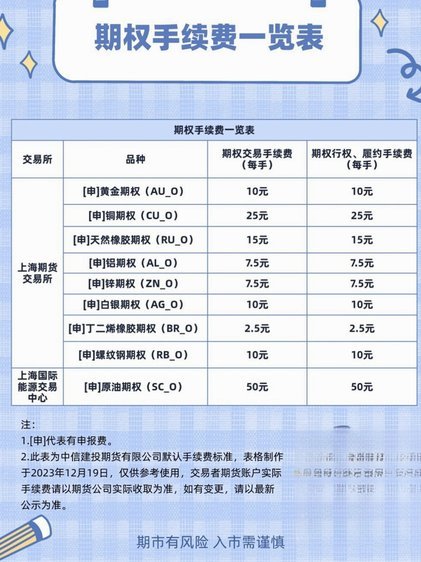
分期乐提现手续费详解及影响因素
分期乐的提现手续费并非单一数值,而是根据多种因素动态计算的机制,这背后隐藏着平台对资金流转效率的精细把控。手续费的首要计算依据是提现金额,通常采用阶梯式费率,即提现金额越大,费率越低。这种设计反映了平...
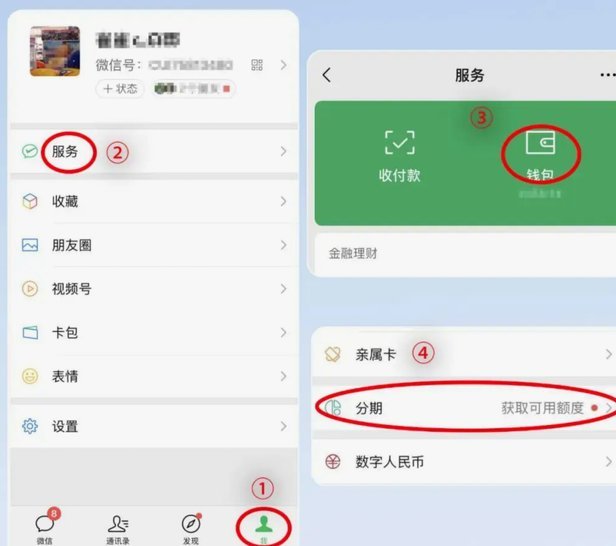
微信分期轻松搞定:操作指南与注意事项
近年来,微信分期作为一种便捷的消费方式,受到了广大用户的青睐。用户只需在微信支付时选择分期付款,就可以将大额消费轻松拆分成多个小额度的还款计划。这一功能不仅提升了消费体验,还帮助用户管理财务,避免一次...