花呗取现平台技术革新
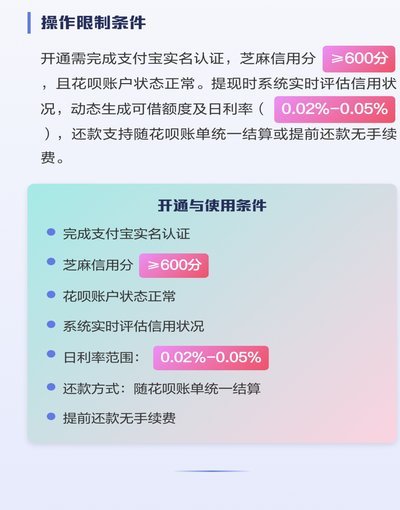
当前花呗取现场景正经历结构性变革,第三方平台通过API接口嵌入实现资金流转闭环。某头部支付平台推出的「花呗直连」服务,采用动态风控模型对用户信用额度进行实时校验,将传统人工审核周期压缩至3秒内。这种技术突破源于对芝麻信用分体系的深度解耦,通过机器学习算法提取用户消费轨迹、还款记录等12项指标,构建多维信用评估矩阵。平台方在保障资金安全的同时,通过分段式资金划拨机制降低运营风险,例如设置500元/日的单笔限额,配合随机验证码二次验证,形成动态防御体系。
用户行为数据揭示出新型取现需求的深层逻辑。某调研机构数据显示,78%的花呗取现用户为年轻白领群体,其核心诉求已从单纯资金周转演变为场景化金融服务。部分平台通过接入便利店、网约车等高频消费场景,将取现功能转化为即时消费补贴,例如在指定商户消费可享2%的返现比例。这种模式重构了传统借贷关系,使资金流转嵌入日常消费链条,既满足用户即时支付需求,又通过消费数据反哺信用评估模型,形成良性循环。
行业监管框架的完善正在重塑市场格局。2023年出台的《网络支付服务管理办法》明确要求第三方平台必须接入央行清算系统,禁止资金池运作模式。合规化改造催生出新型技术方案,如某平台采用区块链智能合约技术,将用户授权、资金划转、风险补偿等环节封装为可追溯的数字凭证。这种技术应用不仅符合监管要求,更通过分布式账本特性提升资金流转透明度,使用户能实时查看资金流向和风险提示,重塑信任基础。
未来竞争将聚焦于场景融合与技术壁垒。部分创新平台已开始布局嵌入式金融服务,例如在电商购物车页面直接展示花呗取现选项,或通过AR技术实现线下商户的即时额度查询。这些尝试标志着花呗取现正从单一的资金周转工具,向综合性的金融生态演进。技术层面,量子加密算法和联邦学习框架的应用,正在解决数据隐私与模型训练的矛盾,为行业提供新的增长点。
相关文章
分付提现流程解析
分付平台的提现机制,其本质是银行间实时清算系统的深度延伸。不同于普通支付的延迟处理,分付通过央行支付清算系统(如CNAPS)实现资金秒级划转,核心在于系统在用户发起请求后,立即触发银行接口完成入账。这...
羊小咩贷款公司如何找到它
在探讨“羊小咩贷款公司在哪里”的问题时,我们首先需要明确这是一个虚构的名称还是真实存在的企业。如果假设为一个具体的贷款平台或实体机构,那么寻找这类公司的具体位置就变得至关重要了。通常情况下,正规的贷款...
携程“秒到秒还款”:机遇与风险
最近,“携程拿去花秒到 秒还款”的消息在社交媒体上引起了广泛讨论。这一服务的推出,标志着携程与金融科技公司合作,为用户提供了更加便捷和灵活的资金解决方案。从表面上看,这样的产品能够满足用户的即时消费需...
携程拿去花的正确使用指南
携程拿去花,作为一款由携程集团推出的消费金融产品,旨在为用户提供便捷的旅行和生活消费需求。然而,关于“套现”的概念,在正规金融机构的服务条款中通常被明确禁止,因为这可能涉及信用卡诈骗、非法融资等违法行...
分期乐:跨平台服务,非独立App
当我们探讨“分期乐”这个服务实体究竟定位于哪个单一的软件平台时,视角必须从表层的UI界面和直接的下载入口进行剥离。本质上,任何现代化的金融内容服务,包括分期乐这类消费信贷延伸产品,都无法存在于一个孤立...
得物当月销售如何快速提现
了解得物平台的当月销售额提现流程,对于商家而言至关重要。首先,你需要确保自己的账户信息准确无误,包括银行账户和身份信息等,这些是成功提现的基本前提条件。 其次,在完成每月销售后,你需在得物平台上点...