得物提现为何总是延迟到账
用户在得物平台上完成交易后,常常会遭遇提现不到账的困扰,这不仅仅是资金延迟的问题,更是信任体系受挫的体现。想象一个场景:你辛苦地卖出了一件闲置物品,平台确认了交易,却迟迟不将款项转入你的账户。这种不确定性会放大用户的焦虑,尤其在急需用钱时,它可能迫使你反复登录APP查看,或是直接联系客服。得物作为二手交易领域的新锐平台,其提现机制本应高效,但实际操作中,账户余额未及时更新的现象却频繁出现。这让用户感受到一种“系统脱敏”——平台在处理资金流转时,似乎优先考虑了风险控制而非即时反馈,这与现代消费习惯追求即时 gratification 形成鲜明对比。
从深层看,提现没到账往往源于平台审核流程的复杂性或外部支付系统的故障。例如,得物可能依赖第三方支付工具如微信或支付宝,这些工具的接口偶尔会因技术升级、风控政策调整或用户账户状态异常而阻塞资金。同时,平台的信用评估体系,虽旨在防范欺诈,却可能误判正常交易,比如当用户历史交易记录不足或账户信息不完整时,系统自动触发延迟审核。这种设计虽专业,却暴露了平台在平衡安全与效率上的矛盾,用户在等待中可能会质疑自己的操作是否合规,比如是否遗漏了身份验证步骤,从而引发自我反思。
对用户而言,提现不到账的影响远不止经济损失,它还侵蚀了对平台的信任基础。长期来看,这可能导致用户转向其他更稳定的平台,如闲鱼或转转,从而加剧得物的用户流失风险。更重要的是,它触发了心理上的防御机制——用户会开始评估风险,避免未来交易中的大额支付,转而小额化或选择低风险商品。这种行为变化,表面上是个人选择,实则反映了平台在资金安全上的潜在漏洞,若处理不当,还可能滋生负面口碑,影响整个二手交易生态的健康发展。
平台若想解决这一问题,应从架构优化入手,而非单纯依赖用户耐心。例如,通过AI算法实时监控提现请求,减少人工审核的介入,同时与支付机构建立更紧密的合作,以缓解接口延迟。此外,透明化处理过程,让用户能追踪资金状态,能显著提升体验。用户方面,则需主动管理账户,确保信息完整并及时响应平台提示。总之,提现不到账是平台机制与用户期望碰撞的结果,若不从根源改进,不仅会限制用户忠诚度,还可能放大市场对二手交易的整体疑虑。
相关文章
便利卡利息:诱人陷阱还是好帮手?
便利卡包利息的吸引力,很大程度上源于其灵活的资金周转机制和相对宽松的审批条件。与传统信用卡或贷款相比,便利卡通常对申请人的信用记录要求较低,并且申请流程更加简化,这使得它成为一些信用记录不佳或急需短期...
白条秒到如何刷卡实现?
白条秒到作为一种新兴的支付方式,在近年来迅速崛起并成为许多消费者关注的焦点。这种基于信用额度的支付手段,不仅为用户提供了便捷的消费体验,也在一定程度上改变了传统的资金流转模式。然而,如何通过刷卡实现白...
微信分付提现全攻略
微信分付款作为一种便捷的资金分配工具,在日常生活中越来越普及。然而,许多人对如何从微信分付款中顺利提取资金仍存在疑问。本文将深入探讨这一话题,并结合实际操作经验,提供专业见解。 首先,微信分付款的核...
得物佳物分期额度提现指南
得物佳物的分期服务凭借其便捷的购物体验,吸引了大量用户。然而,不少用户在享受分期优惠的同时,会遇到提现问题,尤其是分期额度较大时。理解“得物佳物分期额度怎么提现”并非简单的步骤说明,而是涉及对平台运营...
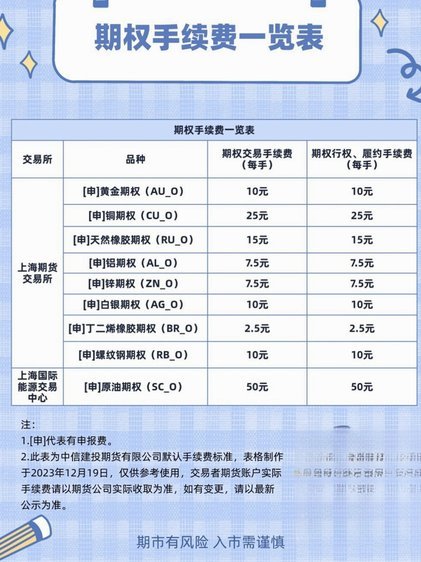
分期乐提现手续费详解及影响因素
分期乐的提现手续费并非单一数值,而是根据多种因素动态计算的机制,这背后隐藏着平台对资金流转效率的精细把控。手续费的首要计算依据是提现金额,通常采用阶梯式费率,即提现金额越大,费率越低。这种设计反映了平...

分期乐逾期如何有效协商还款
分期乐逾期,如同一个潜在的财务陷阱,其协商还款的难度往往远超想象。并非仅仅是“联系平台”,背后涉及复杂的逾期利息计算、平台风控策略以及消费者自身的信用评估。首先,我们需要认识到逾期并非双方单方面的问题...