美团月付额度设置方法
美团月付功能的设置路径始终围绕用户消费场景展开,其核心逻辑在于通过分期支付降低用户决策门槛。在App内设置路径中,"套现点位"这一表述本质上是对功能的误读。实际操作中,用户需在"我的钱包"页面找到"美团月付"入口,通过绑定银行卡完成额度设置,这一过程与信用卡分期存在本质区别,平台通过算法动态调整额度而非固定数值。
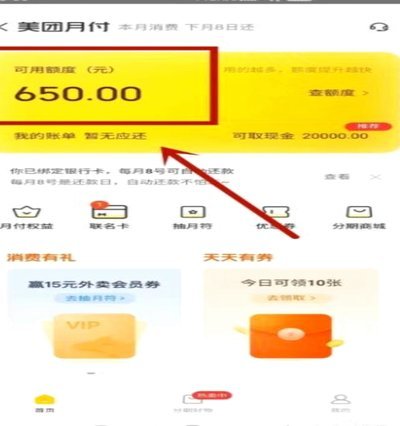
平台在技术架构层面构建了多重风控模型,所有支付行为均需经过生物识别与设备指纹双重验证。所谓"套现点位"若指资金划转节点,实则被嵌入在订单支付流程中,用户无法单独设置或调整。系统会根据用户信用分、历史消费数据实时计算可透支额度,这种动态机制与传统信用卡的固定额度模式形成显著差异。
从合规性角度分析,美团月付的设置规则严格遵循央行关于互联网消费金融的监管要求。平台在用户协议中明确禁止任何形式的资金套现行为,任何试图通过虚假交易获取额度的操作都将触发风控系统,导致账户被限制使用。这种设计既保障了金融安全,也维护了平台生态的良性循环。
技术实现层面,美团通过分布式账务系统将月付功能与支付、优惠、会员体系深度耦合。用户在设置月付额度时,系统会同步更新其账户的信用画像,这种数据沉淀为后续精准营销和风险控制提供支撑。值得注意的是,平台通过机器学习模型持续优化额度评估算法,使得每个用户的"信用点位"始终处于动态调整状态。
平台监管机制通过多维度数据交叉验证,构建了覆盖交易全流程的监控网络。从订单生成到资金结算,每个环节都设有风控阈值,任何异常资金流动都会触发预警机制。这种设计不仅有效遏制套现行为,更通过正向激励机制引导用户形成理性消费习惯,最终实现平台、用户与金融机构的三方共赢。
相关文章
得物取现商家如何赚钱密码解析
得物取现商家平台,其盈利模式并非简单地依靠商品差价,而是构建了一个精妙的博弈系统,依托流量、数据和商家之间的互利互惠。核心在于“风险分享”与“信息优势”。商家通过在得物上发布商品,享受了平台带来的巨大...
双重套利与数据驱动
得物取现商家的盈利逻辑建立在平台对用户行为数据的深度挖掘与资源再分配。平台通过潮玩、球鞋等垂直品类的精准选品,构建起独特的消费场景,使商家得以借助得物的流量池实现高效转化。核心盈利模式在于交易佣金与金...
花呗提现攻略:现在怎么办?
“拿去花卡可以提现吗 现在怎么办”这个问题,实际上暴露了消费者对花呗和信用卡功能的理解存在偏差。花呗本身本质上是支付宝提供的信用支付工具,它并非一张传统意义上的银行卡,而是与支付宝账户绑定的一种虚拟账...

羊小咩的完整性破碎后
羊小咩的存在依赖于其核心特质的完整性。当"不还"成为某种缺失的隐喻时,角色会陷入叙事真空。这种缺失并非简单的能力丧失,而是对原有价值体系的解构。羊小咩的纯真本质如同棱镜,将世界折射为可理解的色彩,当这...
花呗还款攻略及平台正规性详解
花呗平台的本质并非简单的支付工具,它是一个深度嵌入生活消费场景的消费信贷服务。从金融生态系统的角度审视,该平台作为支付宝体系的一部分,其运行依托的是成熟的征信评估机制和完善的金融监管框架。我们讨论的重...
白条临时额度加油包能提现吗?
白条临时额度加油包的底层逻辑建立在信用评估体系之上,其本质是平台基于用户消费行为、还款记录等数据生成的弹性授信额度。这类额度通常与特定场景绑定,例如加油站合作商户的消费授权,其核心功能在于提升用户在特...