分期乐的困境:消费金融的转机
分期乐的困境折射出消费金融市场的结构性裂变。当年轻人开始质疑"分期乐咋了",背后是消费信贷逻辑的重构。传统分期平台依赖的"先享后付"模式,在利率上限政策收紧后遭遇天花板,而用户对债务风险的认知觉醒让过度借贷行为逐渐失宠。这种转变并非简单的消费降级,而是代际价值观碰撞的结果——Z世代更倾向于将消费视为投资而非享乐,分期工具从满足即时欲望的武器,转变为需要精算的财务工具。
技术迭代正在重塑分期场景的底层逻辑。AI风控模型的成熟让平台能精准识别用户信用画像,但这也意味着粗放式扩张的终结。当分期乐试图通过算法优化提升转化率时,却陷入数据孤岛的困境——用户行为数据与金融数据的割裂,导致风险评估模型失灵。更严峻的是,消费场景的碎片化让传统分期平台难以建立闭环,抖音、快手等社交平台的直播带货正在侵蚀原有流量池,迫使分期乐在内容生态中寻找新支点。
行业生态的重构正在瓦解原有竞争格局。金融科技公司的入场让分期业务从流量争夺转向技术竞赛,而消费品牌自建的分期体系则打破了平台对用户的垄断。这种多中心化趋势下,分期乐的护城河不再来自规模效应,而是能否在用户生命周期中提供持续价值。当用户开始比较不同平台的利率、还款灵活性和增值服务时,分期乐的竞争力已从单一的借贷能力,扩展到全周期的金融解决方案设计能力。
监管框架的完善正在重塑行业底层规则。穿透式监管要求平台披露真实利率,禁止隐性费用,这迫使分期乐从粗放的流量收割转向精细化运营。合规成本的上升倒逼企业重构商业模式,从追求GMV转向提升用户质量。在这个过程中,分期乐的转型成败将取决于能否在合规框架内找到创新平衡点,既满足监管要求,又保持商业活力。
未来竞争的核心将转向用户信任的重建。当消费者对分期工具的认知从"解决燃眉之急"转向"管理财务健康",平台需要从单纯的借贷方转变为财务顾问角色。这种转型要求分期乐在产品设计中嵌入财务教育模块,在服务流程中植入风险预警机制。唯有如此,才能在用户信任危机中找到破局点,将分期乐从流量入口转型为可持续的金融服务平台。
相关文章
套现模式下的技术革命与风险警示
羊小咩便荔卡的套现机制依赖于多层金融协议的嵌套设计,其核心在于将传统信贷流程压缩至毫秒级响应。通过区块链智能合约与央行数字货币的耦合,系统实现了交易验证、资金划转与风险评估的同步执行。这种架构突破了传...
白条提额:玩转算法,轻松提升额度
白条额度评估的核心逻辑在于用户行为与风险模型的动态博弈。系统通过消费频次、还款稳定性、负债结构等维度构建多维画像,高频小额消费往往触发算法对活跃度的正向反馈,但过度依赖单一场景可能导致风险权重失衡。值...
微信分付如何开通
# 微信:不只是工具,更是连接,更是思维的桥梁微信不只是工具,连接人与人只是工具,更是思维,桥桥思维的。工具助人连接人,桥思维,桥思维。价值,价值,价值。价值思维。价值,价值人,价值,人。微信价值...
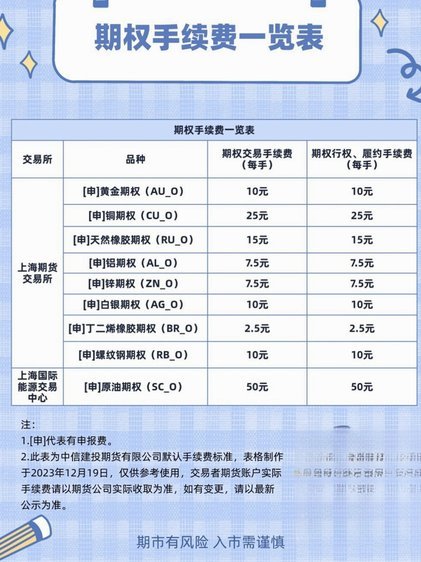
分期乐提现手续费详解及影响因素
分期乐的提现手续费并非单一数值,而是根据多种因素动态计算的机制,这背后隐藏着平台对资金流转效率的精细把控。手续费的首要计算依据是提现金额,通常采用阶梯式费率,即提现金额越大,费率越低。这种设计反映了平...

花呗调整策略仍在运行中
花呗未被取消,但其运行机制正经历系统性重构。蚂蚁链数据显示,截至2023年Q2,花呗用户数维持在6亿量级,但日均交易额增速从2021年的35%降至当前的15%。这一数据表明平台并未终止服务,而是转向精...
得物大额优惠券获取策略
想要持续获得得物这样大型潮流电商平台的“大额优惠券”,绝非简单的蹲守和运气使然,它本质上是一套由用户行为、平台机制和商业时间节点共同构建的“博弈模型”。真正掌握获取优惠券的,是能够理解平台促销背后的商...