花呗变现:个人与商家如何利用支付平台赚钱?
花呗,阿里巴巴集团旗下的支付平台,其商业价值远不止于简单的支付场景。凭借其庞大的用户基数、强大的信用体系和日益完善的生态系统,花呗平台为商家和个人提供了巨大的变现机会。但“怎样赚钱”并非简单地依靠收款,而是需要在理解花呗的核心功能和用户行为的基础上,找到差异化运营模式。早期许多人尝试的“刷单”等行为,不仅违反了平台规则,更破坏了整个生态的健康发展。真正的机会在于构建围绕花呗的消费场景,并在此基础上进行价值变现。例如,针对特定行业的商家,可以通过花呗提供专属营销活动、会员积分、定向优惠券等,提升用户活跃度和消费转化率。同时,利用花呗的支付数据,进行精准的消费洞察和个性化推荐,为商家提供更有效的营销策略,实现双方互利共赢。这需要商家具备敏锐的商业嗅觉,深入理解自身产品或服务与花呗用户群体的匹配度,并围绕此进行深度运营。
花呗平台提供的不仅仅是支付工具,更是一个庞大的流量池和用户数据平台。对于个人用户而言,可以通过多种方式利用花呗的优势进行变现。首先,可以利用花呗的“生活服务”功能,开展一些低门槛的代理推广活动。例如,一些生活服务品牌,可以通过花呗提供优惠券、团购活动等,吸引用户在平台上消费,从而获取佣金。但需要注意的是,这种模式需要具备一定的专业性,避免过度营销,损害用户体验。其次,可以利用花呗的支付功能,开展一些“消费分享”活动。例如,可以利用花呗的账单记录,生成消费报告,并分享给自己的粉丝,吸引粉丝进行消费,从而获得佣金。这种模式需要具备一定的个人品牌号召力和内容创作能力。更进一步,可以通过花呗与第三方平台合作,推出一些定制化的消费活动,例如,与旅游平台合作推出花呗旅游优惠套餐,与餐饮平台合作推出花呗餐饮专属折扣等,从而吸引用户消费,并从中获取收益。
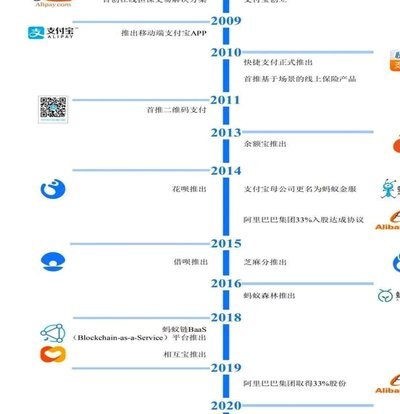
要深入挖掘花呗平台的赚钱潜力,关键在于建立有效的信任体系。花呗的“信用”是其核心竞争力之一,而信任的建立则需要围绕此进行深度运营。例如,可以利用花呗的“芝麻信用”功能,为商家提供信用评估服务,帮助商家降低经营风险,提升经营效率。同时,可以利用花呗的“信用分”机制,对用户进行信用评估,为优质用户提供专属服务和优惠,提升用户粘性。此外,还可以利用花呗的支付数据,为用户提供个性化的消费建议,帮助用户理性消费,提升用户体验。建立完善的售后服务体系,及时解决用户遇到的问题,也是建立信任的关键。需要强调的是,任何盈利模式都不能以牺牲用户体验为代价,诚信经营是花呗平台长期发展的基石。
如今,花呗平台也在积极拓展新的商业模式,例如与电商平台的深度融合,以及与金融服务的联动。通过花呗的支付能力,可以为电商商家提供更便捷的支付解决方案,提升交易效率,降低运营成本。同时,花呗的金融服务,例如花呗分期、花呗借呗等,可以为用户提供更多的消费选择,满足用户不同的资金需求。这些新的商业模式,不仅可以提升花呗平台的整体价值,也将为用户带来更多的赚钱机会。未来,花呗平台将更加注重生态的建设,通过构建更完善的商业生态系统,将各种资源整合起来,为用户提供更全面的服务,也为商家提供更广阔的市场空间,实现共赢发展。 关键在于持续创新,紧跟市场趋势,不断探索新的盈利模式。
相关文章
分期乐额度借不出?解决办法看这里
遇到分期乐有额度但无法借款的情况,首先需要从个人账户和系统状态两方面排查问题。确保您的账号没有被冻结或限制,同时检查是否有逾期还款未处理、信用评分过低等影响贷款的因素。若确认这些因素正常,可以尝试联系...
30秒放款的智能信用借贷平台
秒花花通过重构借贷流程实现了服务效率的跃迁。平台将传统信贷审批的多环节压缩至分钟级,依托实时数据抓取与智能算法完成风险评估。这种模式突破了传统金融机构的时空限制,使用户在无需抵押物的情况下获得即时资金...
便荔卡包如何申请
### 便荔卡包:虚拟信用卡的崛起与申请全解析 在移动支付日益普及的今天,虚拟信用卡服务便荔卡包正逐渐成为金融创新的重要一环。它不仅仅是一个简单的支付工具,而是银行与科技公司合作的产物,融合了金融...
得物提现需要多久
得物提现的周期问题,实际上是整个平台运营逻辑的缩影,它远比简单的“几分钟”、“几天”这样粗略的说法要复杂得多。得物的核心价值在于其庞大的交易撮合能力和相对透明的商家评价体系,而提现流程的延缓,本质上反...

花呗额度提拔全攻略
近年来,随着金融科技的快速发展,消费信贷产品越来越受到消费者的青睐。其中,“花呗”凭借其便捷的操作和广泛的适用场景,在众多同类产品中脱颖而出,成为许多消费者日常生活中不可或缺的一部分。然而,关于“套用...
花呗套利背后的金融认知错位
深入剖析花呗套利行为的本质,其核心绝非简单的资金挪用,而是一种系统性金融认知失衡下的多重行为叠加。这类操作的底层逻辑,本质上是将高信用额度错视为了无限的现金流支票,忽略了每一笔消费背后的成本结构和实际...