超G会员违约:深陷债务陷阱?
即分期超G会员模式本质上构建了一种高度依赖“信任”和“实时现金流”的服务型债务结构。当消费者快速沉浸于服务带来的高价值感知时,往往忽略了背后复杂且累积的财务责任机制。在这种预付、碎片化支付的体系下,违约不再仅仅是欠款行为本身,它更是一种对信用生态系统的一次突然断裂与冲击。初期关注点集中在“罚款”这一表象代价,但真正的风险远超此:这涉及的不仅是现金流的停顿,更是消费者个人信贷画像完整性的瓦解和高额惩罚性利息的几何级增长,构成了一个多维度的债务陷阱边缘。
欠款行为在系统层面引发的首次连锁反应是严酷的信用征集记录污染。由于这些“超G会员”服务涉及较高的客单价和强绑定性质,一旦违约,其负面信息会迅速通过数据流向多家合作机构的共享信用评估体系。这导致的后果并非仅仅是一笔罚息或停用账户,而是使消费者未来的信贷获取成本陡然升高——无论是房贷、车贷还是其他必要的日常消费贷款。平台方的处理逻辑倾向于“自我保护式回收”,他们不会满足于简单的催收通知,而是会启动一系列复杂的风险处置流程,从资金冻结到要求提供更多的信用担保物,极大地提高了债务偿还的门槛和复杂性。
从法律合同角度切入,超G会员模式背后的协议往往是信息不对称的结果。消费者同意的条款中可能包含大量模糊地带或预设了单方最有利的追责机制。当用户无法履行还款义务时,平台方的处置权利会被放大运用,例如调用金融服务提供的诉讼加速机制、或者要求抵押物做二次评估处理等。理解这些模式的关键在于认识到:消费者签署的协议,核心是让服务提供商(运营方)拥有了对个人资金和信用记录进行高度监控与深度介入的授权。因此,违约不仅是经济损失,更是一种基于合同漏洞被权力结构性制约的过程。
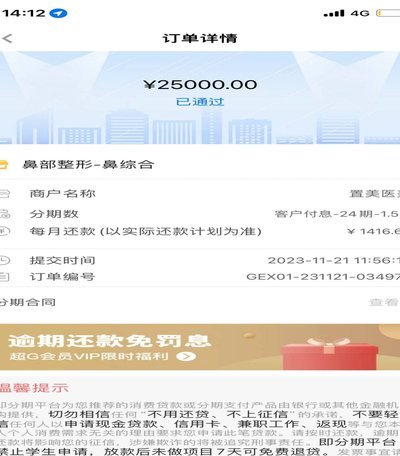
除了直接的财务惩罚,超G会员不还款带来的长期隐形成本体现在“数字信誉资产”的崩塌上。现代经济体系中,个人信用评分已超越了单纯的银行流水记录,它是一个覆盖消费、金融、乃至社交互动的综合画像。一旦因为这笔高额或复杂的债务违约,会导致用户在多个数字化平台上获得负面标记。这种“信用黑名单”效应具有极强的排斥力,意味着未来任何基于信用评分的服务(如某些供应链金融、高规格会员权益)都会对你提高要求或直接拒绝提供服务。个人需要花费大量的精力去逐步重建被破坏的数字信任壁垒。
从消费行为学的角度观察,超G模式用户的违约心理往往根植于“即时满足感”与“长期财务规划”之间的失衡。用户在享受高价值、高性能的服务带来的快感时,很容易将债务视为购买体验的一部分成本,而非必须计入未来现金流的负债。要避免陷入这种风险,需要的不是盲目的自律,而是构建一个强健的财务透视机制——要求所有“即分期”服务的合同都清晰列出在无法还款时的全周期惩罚曲线、服务权益损失以及最坏场景下的信用记录轨迹,实现从享受消费到深思债务的全流程认知升级。
相关文章
如何在分期乐关闭分期还款
随着金融科技的快速发展,分期付款成为越来越多消费者购买商品和服务的重要方式之一。尤其对于年轻群体来说,在享受购物便利的同时,管理好自己的财务状况显得尤为重要。如何妥善处理已经办理过的分期还款事项,则是...
白条秒到如何刷卡实现?
白条秒到作为一种新兴的支付方式,在近年来迅速崛起并成为许多消费者关注的焦点。这种基于信用额度的支付手段,不仅为用户提供了便捷的消费体验,也在一定程度上改变了传统的资金流转模式。然而,如何通过刷卡实现白...
便荔卡包为何没有临时取现额度
“便荔卡包取现额度怎么没有临时”这一现象,实际上反映了国内支付体系在用户体验、风险控制以及技术迭代方面存在的深层次矛盾。长期以来,用户习惯了银行卡便捷的“冲动消费”模式,而“便荔卡”(通常指支持无感支...
携程捆绑服务套路
携程拿去花套出来,这一现象背后隐藏着平台商业模式与用户消费心理的深度互动。所谓“拿去花”,指的是用户通过携程预订的行程或服务,往往被捆绑了额外的附加产品或服务,而这些附加内容并非用户主动选择,而是平台...

得物提现绑定支付宝安全吗
“得物app提现换支付宝账号吗”这个问题,在众多“得物”用户中屡屡出现,也恰恰反映了用户对平台交易安全、账户控制以及潜在风险的担忧。简单粗暴的答案是:尽量避免,并且要理解得物对此的严格管控。得物作为近...

分期乐逾期如何有效协商还款
分期乐逾期,如同一个潜在的财务陷阱,其协商还款的难度往往远超想象。并非仅仅是“联系平台”,背后涉及复杂的逾期利息计算、平台风控策略以及消费者自身的信用评估。首先,我们需要认识到逾期并非双方单方面的问题...