白条取现当天到账?安全吗?
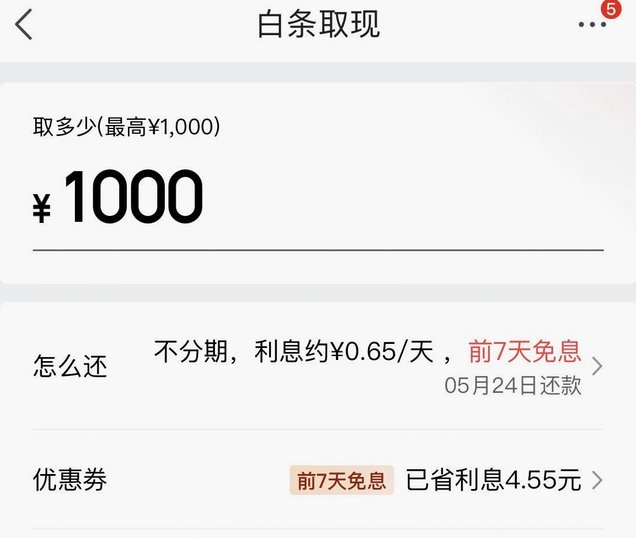
白条取现是否能“当天到账”,其本质并不取决于白条产品本身,而取决于你选择的交易路径及其背后的结算链路。如果是通过支付宝官方合规提供的信用支付或相关的微贷产品,由于其内部结算系统与银行间网络高度集成,确实可以实现极速到账,甚至接近实时。然而,市面上绝大多数所谓的“取现”动作,实际上是经由第三方中介代理完成的。这类交易需要经过“额度转换-资金划拨-二次结算”的复杂过程,中介环节的存在必然会引入人工审核与资金调配的滞后性。因此,所谓的“秒到”往往是中介机构为了降低用户疑虑而刻意营造的营销话术,真实的到账时间受限于银行结算周期及中介自身的流动性控制,存在极大的不确定性。
谈到安全性,必须剥离“资金到账”这一表层现象,深入到账户风控与资金链路的合规性层面。安全性不仅指你的钱是否能进入银行卡,更核心的是你的支付账户是否会因为异常交易行为而被风控系统标记。非官方渠道的取现操作,本质上是利用虚假交易或虚构消费行为来变相套现,这种行为严重违背了信用支付的使用初衷。当系统检测到这类不符合逻辑的资金流向时,触发的后果往往是毁灭性的:轻则导致白条额度被封禁,重则导致整个支付宝账号因涉嫌违规操作而被限制功能甚至永久封号。这种由于追求短期流动性而带来的信用资产损毁,其长期的代价远超资金本身的损失。
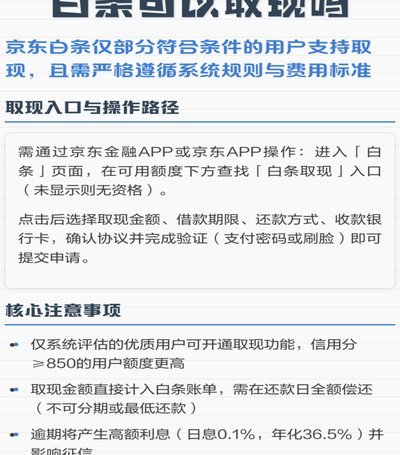
更深层的风险隐患在于隐形利率与债务杠杆的失控。许多用户在追求“快速到账”时,往往忽略了交易背后的成本结构。非正规渠道的取现,其成本并非简单的利息,而是层层嵌套的“手续费”、“服务费”以及“服务费折算后的高昂年化利率”。这些费用往往隐藏在复杂的交易说明中,甚至通过虚假返利、额度充值等手段进行伪装。这种高昂的摩擦成本极易导致用户陷入“拆东墙补西墙”的债务陷阱。当这种极具破坏力的资金杠杆被引入日常消费,你面对的不再是单纯的取现问题,而是一个由于“流动性错觉”引发的信用崩溃过程。
面对金融工具的便利性,建立理性的风险评估模型比寻找“到账速度”更为关键。真正的金融安全应当建立在透明度之上。如果一个取现方案无法清晰地展示其资金来源、利率计算逻辑以及合规的支付凭证,那么这种“便捷”本身就是一种诱饵。在评估任何涉及信用额度转换的操作时,应当优先考虑路径的闭环性与官方属性。与其在寻找“当天到账”的各种套路中博弈,不如建立稳健的现金流管理习惯。保护好你的支付账号安全与信用等级,这才是应对任何金融风险最底层的逻辑,也是在数字金融时代最昂贵的资产。
相关文章

羊小咩提现到账时间解析
羊小咩作为一个金融平台,在提现时间上,通常会提供较为明确的规定。具体到账时间主要取决于以下几个因素:用户所选择的提现方式、银行或第三方支付机构的处理速度以及羊小咩自身的审核流程。 首先,从提现渠道...
花呗现象背后的支付平台大调查
**“花呗现象”背后的消费黑洞:当信用支付成为生活方式嵌入者** 近年来,“花呗”作为一种先消费后还款的信用支付工具,已经渗透到无数消费者的日常行为模式中。然而,在其风靡的背后,隐藏着一个逐渐被忽视...
便荔卡贷款真的可靠吗
便荔卡贷款的产品设计存在明显的结构性风险。其核心逻辑依赖于对用户信用数据的过度挖掘,但实际操作中常出现数据维度失衡问题。例如部分平台将社保缴纳年限与贷款额度简单线性挂钩,忽视了职业稳定性与收入波动性对...

分付套现商家24小时隐忧
近期,“分付套现商家24小时”成为讨论热点,涉及电子商务、金融监管等多个领域。这种现象不仅反映了市场中资金流转的新动态,也引发了对于平台责任和消费者权益的广泛争议。 在商业模式上,“分付套现商家24...
便荔卡包提现中:解密金融黑箱的等待密码
“便荔卡包取现显示提现中”这一状态的出现,并非简单的流程提示,它实则是一道复杂的金融信任门槛。从用户心理学和系统架构的角度审视,任何处于“待处理”状态的资金,都会在用户心智中生成一种不确定性焦虑。用户...

花呗遇上NFT 新玩法引燃消费圈
“火呗套花呗”这一现象,在支付场景中呈现出一种独特的逻辑,并非简单的“花呗套火呗”,而是围绕着用户消费习惯和风险控制的精妙运作。核心在于它利用了火币在NFT生态和数字资产交易中的热度,以及花呗在支付领...