分付如何被套现
分付作为近年来兴起的信用支付工具,其套现路径的复杂性远超表面功能设计。从技术架构层面观察,这类产品的资金流转链条通常嵌套在多重支付接口中,用户通过虚拟商品交易、线下商户扫码等隐蔽渠道实现资金转移。这种设计本质上利用了支付系统与消费场景的耦合漏洞,使套现行为在合规框架下呈现灰色地带。值得关注的是,部分平台通过动态风控模型对异常交易进行拦截,但技术对抗始终处于动态博弈中。
套现行为的扩散与金融生态的结构性矛盾密切相关。当用户面临短期资金周转压力时,套现需求往往指向消费金融产品的利率差。这种供需关系催生出专门的套现中介,他们通过搭建虚假交易场景、伪造消费凭证等方式降低套现门槛。此类操作不仅侵蚀平台风控体系,更可能引发系统性风险——当大量资金通过非正规渠道回流时,信用评估模型的准确性将被严重扭曲。
监管科技的发展正在重塑套现行为的生存空间。部分金融机构已开始部署AI驱动的交易图谱分析系统,通过识别资金流转的拓扑结构,精准定位异常交易节点。这种技术手段的有效性取决于数据颗粒度和算法迭代速度,但其本质是将套现行为从"技术对抗"转向"合规博弈"。值得注意的是,监管政策的滞后性常为套现者提供窗口期,这种时间差成为灰色产业链持续存在的温床。
从用户行为经济学视角分析,套现需求的激增折射出个人财务管理能力的结构性缺陷。当信用支付工具的便利性与用户风险意识的不对称性持续扩大时,套现行为实质上是金融素养缺失的外化表现。这种现象在年轻用户群体中尤为显著,他们对信用额度的使用往往缺乏长期规划,导致短期套现需求与长期信用成本产生剧烈冲突。
套现行为对金融系统的侵蚀具有多米诺骨牌效应。当大量资金通过非正规渠道循环时,不仅会推高平台坏账率,更可能引发信用评分体系的连锁失灵。这种系统性风险在经济下行周期中尤为突出,此时套现需求的爆发可能加速信用体系的崩塌。金融机构需要在技术创新与风险控制之间寻找动态平衡点,而用户则需重新审视信用工具的本质属性与使用边界。
相关文章
羊小咩逾期不还会怎么样
在探讨“羊小咩逾期不还会怎么样”的问题时,我们首先要明确“羊小咩”并非一个具体的实体或产品,而是一种假定的比喻,可能是某个公司的名称或品牌。在这种情况下,逾期不还款可能涉及金融或借贷行为,这在任何商业...
白条额度的灵活管理之道
在金融体系中,“白条额度回收”作为一种流动性管理工具,近年来备受关注。本文将从多角度探讨这一机制及其对银行运营和财政稳定的深远影响。 首先,白条额度回收是指银行在处理存款账户时,定期回收未使用的部分...
如何提高白条加油额度
白条加油额度的获取,本质上是一个信用体系评估与风险控制的动态过程。与传统信用卡额度的提升不同,白条加油额度更多地依赖于用户在白条平台上的行为数据,以及与合作加油站的合作关系。最初的额度通常由蚂蚁金服根...
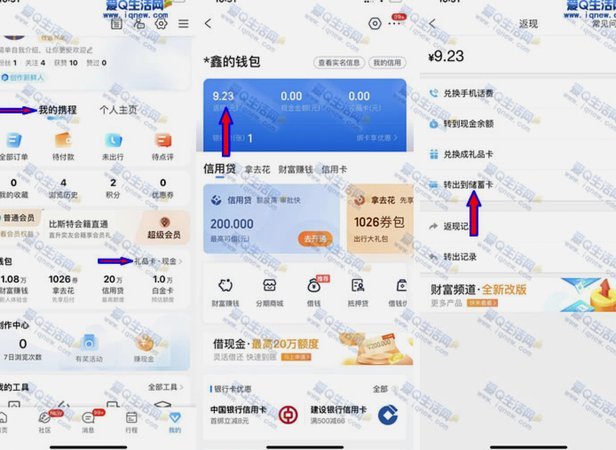
携程拿去花额度可以提现吗 现在
携程拿去花额度的本质是信用消费工具,其设计逻辑与传统信用卡存在本质差异。该额度基于用户消费行为积累的积分体系,通过算法模型评估信用等级后生成的虚拟支付能力。从运营机制看,携程并未开放直接提现功能,其核...
京东白条提现套现风险知多少
近期,关于“京东白条提现方式”以及其套现可靠性的讨论日益增多。京东白条作为京东金融推出的一项信用支付服务,为用户提供了便捷的消费信贷体验。然而,当用户将白条资金提现至第三方账户,这一行为在法律与合规层...
额度套现:看似便捷实则危险
额度套现,这一现象常见于信用卡和消费信贷领域,是指持卡人通过各种手段将信用额度转换为现金的行为。尽管这种操作看似提供了一种资金周转的便捷方式,但实际上,它隐藏着诸多法律、金融和个人财务风险。首先,从合...