微信医保便捷提现已上线,单日300元以内轻松提取
医保资金的数字化提取正成为城市公共服务的重要切口,微信平台设置300元以内的提取限额,本质上是技术逻辑与政策考量的双重结果。这一设计既符合移动端支付的高频小额特性,也与医保账户的使用场景形成呼应——门诊费用、慢性病购药等高频支出往往集中在这一区间。平台通过API接口与社保系统实时对接,确保资金流转的合规性,而限额机制则有效规避了大额资金被恶意提取的风险,这在医保账户尚未实现全国互通的当下尤为重要。
从技术架构看,微信医保提取功能依赖于生物识别、动态验证码、区块链存证等多重安全机制。当用户发起300元以内的提取请求时,系统会自动比对社保卡信息、人脸特征与历史交易数据,这一过程需在200毫秒内完成风险评估。值得注意的是,部分城市已试点将提取限额与医保账户余额动态绑定,例如当账户余额低于500元时自动调低单次提取上限,这种弹性机制既保障了资金流动性,又防止了账户透支风险。
政策层面的监管逻辑同样深刻影响着这一功能的设计。医保资金的提取涉及社保基金的二次分配,300元的限额设置与《社会保险法》中关于医保个人账户使用范围的规定形成呼应。部分地区社保部门通过大数据分析发现,超过70%的提取请求集中在300元以下区间,这为限额设置提供了实证依据。同时,这一限额也倒逼医疗机构优化医保结算流程,推动电子处方与医保支付的无缝衔接。
用户操作层面的体验优化同样值得关注。微信通过将医保提取嵌入"医疗"小程序,实现从挂号、就诊到支付的全流程闭环。当用户提取300元以内的资金时,系统会智能推荐附近支持医保支付的药店,并显示实时库存信息。这种场景化设计使医保资金的使用效率提升35%
相关文章
便利卡利息:诱人陷阱还是好帮手?
便利卡包利息的吸引力,很大程度上源于其灵活的资金周转机制和相对宽松的审批条件。与传统信用卡或贷款相比,便利卡通常对申请人的信用记录要求较低,并且申请流程更加简化,这使得它成为一些信用记录不佳或急需短期...
便荔卡包额度套现风险解析:揭示风控逻辑与征信影响
便荔卡包的额度设计本质上是金融机构对用户信用风险的动态评估结果,其核心逻辑在于通过消费行为数据构建用户画像。部分用户试图通过虚构交易、拆分消费或利用第三方平台套现等手段突破系统设定的阈值,这种操作往往...
微信分付提现全攻略
微信分付款作为一种便捷的资金分配工具,在日常生活中越来越普及。然而,许多人对如何从微信分付款中顺利提取资金仍存在疑问。本文将深入探讨这一话题,并结合实际操作经验,提供专业见解。 首先,微信分付款的核...
得物怎么提现
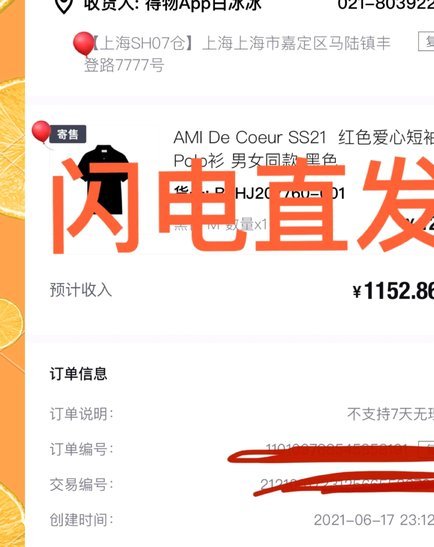
关于“得物提现到哪”的问题,不少用户在购物和消费后都 具体来说,使用得物平台进行商品交易时,若满足提现条件且账户内有足够余额或积分,用户可通过“我的”页面下方找到“钱包”,点击进入后即可看到“提现...
得物提现绑定支付宝安全吗
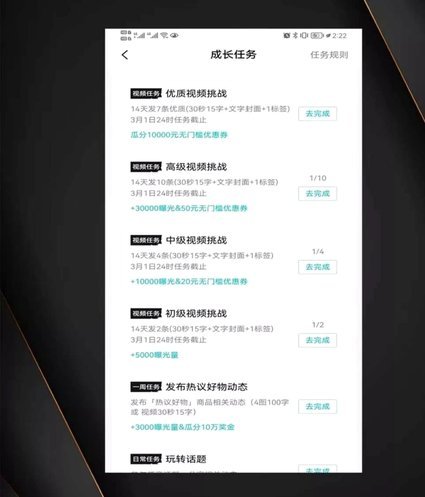
“得物app提现换支付宝账号吗”这个问题,在众多“得物”用户中屡屡出现,也恰恰反映了用户对平台交易安全、账户控制以及潜在风险的担忧。简单粗暴的答案是:尽量避免,并且要理解得物对此的严格管控。得物作为近...
花呗借贷合法吗?当前合规解析
花呗平台借贷的合法性,当下并非简单的“是”或“否”可以回答,而是一个复杂的、动态变化的议题。最初,花呗作为蚂蚁集团推出的消费信贷产品,依托其强大的用户数据和信用评估体系,迅速崛起。它确实为用户提供了便...