网贷费用大揭秘:100个平台利率背后的逻辑和陷阱
网贷平台的费用结构本质上是风险定价的体现,其金额差异与平台运营模式、用户画像、资金成本三者形成动态平衡。头部平台通常通过规模化效应压低资金成本,年化利率普遍控制在8%-15%区间,而中小型平台因获客成本高、风控能力弱,可能将利率推高至20%
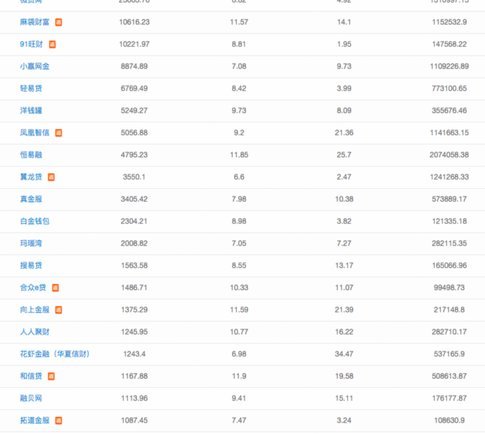
平台数量与资金规模的正相关性在行业竞争中尤为显著,单个平台的用户基数直接影响其议价能力。当用户规模突破50万时,平台可通过大数据风控降低坏账率,从而压缩资金成本。但这种增长并非线性关系,当用户规模达到百万级后,边际成本的上升会显著削弱规模效应。这种现象在消费金融领域尤为明显,部分平台为获取流量不惜采用"首月低息"的诱导策略,导致后续周期的利率呈阶梯式攀升。
监管政策的演变正在重塑行业定价逻辑,2023年《网络小额贷款管理办法》实施后,资本金要求和杠杆率限制使平台资金成本普遍上升。合规成本的增加促使头部平台加速技术投入,通过AI风控模型将贷前审核效率提升40%,间接降低运营成本。但中小平台在技术迭代中面临双重压力,既需承担更高的合规支出,又难以通过规模效应稀释成本,这种结构性矛盾正在加速行业洗牌。
用户需警惕"低价陷阱"背后的隐性成本,部分平台通过"免息期"、"零手续费"等营销话术吸引用户,却在合同中设置复杂的计息规则。例如某平台宣称"前3期免息",实际计算时将利息分摊至后续周期,导致总成本增加18%。这种财务设计需要用户具备基础的金融知识才能识别,建议在签约前要求平台提供IRR(内部收益率)测算,这是评估真实资金成本的权威指标。
行业数据显示,2023年网贷平台平均单账户服务费已从2021年的3.2元降至2.1元,但资金成本占比从38%升至45%。这种变化反映监管趋严背景下,平台正从粗放扩张转向精细化运营。对于借款人而言,选择平台时应重点考察其资金成本透明度和风险定价合理性,避免陷入"低利率高隐性成本"的陷阱。同时需关注平台是否具备央行征信接入资质,这是评估其风控能力的重要指标。
相关文章
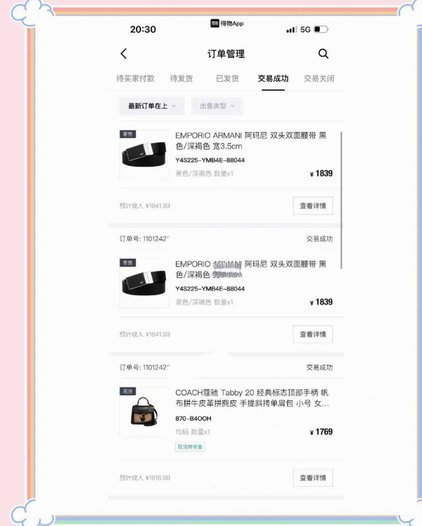
得物提现需要多久
得物提现的周期问题,实际上是整个平台运营逻辑的缩影,它远比简单的“几分钟”、“几天”这样粗略的说法要复杂得多。得物的核心价值在于其庞大的交易撮合能力和相对透明的商家评价体系,而提现流程的延缓,本质上反...

花呗调整策略仍在运行中
花呗未被取消,但其运行机制正经历系统性重构。蚂蚁链数据显示,截至2023年Q2,花呗用户数维持在6亿量级,但日均交易额增速从2021年的35%降至当前的15%。这一数据表明平台并未终止服务,而是转向精...
搞定携程拿去花支付宝绑定
携程拿去花作为信用支付工具,其与支付宝的绑定本质上是支付链路的延伸。用户在绑定支付宝时,实名认证信息需与携程账户保持一致,这一设计源于金融监管对资金安全的强制要求。平台通过交叉验证用户身份,既规避了虚...
美团月付陷阱:警惕与应对
### 理解美团月付回收平台的运行机制与可能的套路 首先,理解美团月付回收平台的核心功能至关重要。该平台通过提供金融服务,帮助用户更灵活地管理消费,满足了消费者在使用平台服务时的资金需求。然而,在这...
得物额度查询方法及已取金额解析
当前用户对“得物额度取现在哪里看取了多少”的关注点,核心并非简单的查询路径,而在于对平台复杂“权益池”运行机制的掌握。首先,我们必须将平台额度进行结构化分类,因为它指的可能是三种完全不同的价值载体:一...
得物额度背后的信用密码
“得物额度在哪里”这个疑问,其实是在质问“消费信用”如何被量化和管理。得物平台作为一个二手奢侈品交易平台,其额度体系并非简单的资金额度,而是基于用户信用和平台风险控制的综合评估。 得物平台的“额度...