如何巧妙利用花呗资金?
花呗的本质是一种信用支付工具,其核心机制并非“储蓄”,而是为用户提供消费信用的便利。因此,将花呗里的钱简单地视为“钱”来处理,会忽略其复杂的金融逻辑和潜在的风险。用户真正需要思考的是,如何根据自身需求,灵活利用花呗提供的资金流动性。直接“拿出来用”并非唯一的选项,而是需要理解各种变现方式及其适用的场景。例如,用户可以通过花呗的转账功能将资金转移到其他银行账户,用于支付其他账单、投资或紧急需求。但需要注意的是,这种方式并不会改变花呗本身的信用额度,仍然需要按时还款,否则会产生逾期费用,影响个人信用记录。此外,花呗的“生活服务”功能也提供了一些小额现金提现服务,通常在满足一定条件(如没有逾期、消费记录良好)后可以实现,但手续费相对较高,应谨慎使用,只适用于短期、小额资金需求。
对于想将花呗资金用于短期投资或应急资金的借款人来说,花呗的“借呗”功能是潜在的选择。借呗提供的额度根据用户的信用评估而定,利率也相对较高,因此务必谨慎评估自身的还款能力。 重要的是,借呗并非花呗的直接用途,而是花呗提供的额外信用额度,利用借呗需要提前了解清楚所有费用,包括利息、手续费以及潜在的逾期费用。同时,借呗的额度增长并非固定不变,需要根据用户的消费行为和还款情况进行调整,因此需要定期关注自身信用状况,避免过度依赖。 利用借呗时,建议将其视为一种临时性的资金补充,而非长期稳定的资金来源。
更高级的利用方式是结合花呗的消费习惯和金融产品的匹配。例如,如果用户习惯在花呗上进行大额消费,并且信用状况良好,可以考虑将花呗的可用余额转化为其他金融产品,如理财产品或基金。花呗平台通常会提供一些金融产品推荐,用户可以根据自身的风险承受能力和投资目标进行选择。 值得注意的是,这种方式并非所有用户都能顺利实现,需要满足平台一定的条件,例如消费额度、信用评分等。 此外,还需要对所选金融产品进行充分的了解,避免盲目投资,造成损失。
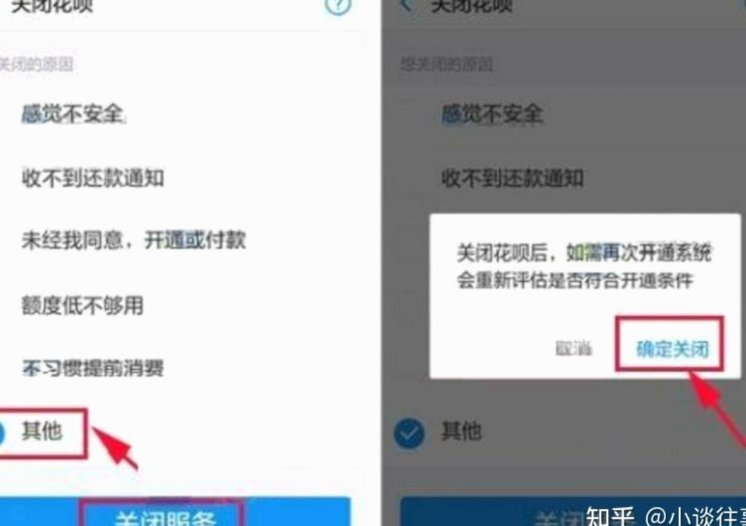
最后,花呗的钱“拿出来用”的方式,实际上是用户对资金流动性的需求与花呗提供的金融服务之间的互动。 花呗提供的不仅仅是支付工具,更是一种灵活的资金管理工具。用户需要根据自身实际情况,选择合适的变现方式,并始终保持良好的消费习惯和还款记录,以维持良好的信用状况。 长期来看,合理利用花呗,可以提升资金的流动性,但也需要避免过度依赖,理性消费,才能真正实现花呗的价值。
相关文章
双重套利与数据驱动
得物取现商家的盈利逻辑建立在平台对用户行为数据的深度挖掘与资源再分配。平台通过潮玩、球鞋等垂直品类的精准选品,构建起独特的消费场景,使商家得以借助得物的流量池实现高效转化。核心盈利模式在于交易佣金与金...
电商套现内幕:商家如何被“忽悠”?
“找商家套现”现象在电商行业屡见不鲜,其本质远非简单的“代发货”或“货源”模式,而是一种精心设计的欺诈行为。它并非简单的商户提供商品,而是构建了一个伪装的供应链,利用虚假的交易记录和资金转移,最终将利...
美团月付拒单?补救指南
美团月付回收平台秒拒,无疑是一道令许多商家头疼的难题。面对这突如其来的拒绝,不少商家会陷入焦虑和困惑。究其原因,并非单纯因为平台算法过于严格,更可能与商家自身的操作习惯、信息呈现方式等因素息息相关。比...
荔卡额度“套路”:精明消费指南
羊小咩便荔卡包额度的策略并非简单的“套路”,而是对现有金融体系的精妙理解和利用。其核心在于对信用卡协议的深度解读,以及对消费习惯的精准预测。传统的信用卡营销往往会强调“分期免息”、“消费积分”等诱人福...
分期乐:跨平台服务,非独立App
当我们探讨“分期乐”这个服务实体究竟定位于哪个单一的软件平台时,视角必须从表层的UI界面和直接的下载入口进行剥离。本质上,任何现代化的金融内容服务,包括分期乐这类消费信贷延伸产品,都无法存在于一个孤立...
花呗盈利之道:数据与场景的双重驱动
花呗平台,作为阿里巴巴集团旗下的支付工具,其商业模式远不止简单的支付服务。要理解“花呗平台怎么赚钱”,必须将其视为一个复杂的生态系统,而非单纯的交易渠道。核心在于其庞大的用户基数、强大的数据能力以及对...