微信分付背后的逻辑:消费心理驱动下的金融重构
从宏观消费周期的角度审视,微信支付上的“分付”机制本质上是一次货币逻辑的重构。它打破了传统购买行为与即时现金流匹配的线性关系,将一次性的商品或服务成本拆解为一系列可消化的、时间分散的还款节点。这种机制深刻改变了消费者对“拥有权”的定义——买家获得的是即时的使用体验和满足感,而支付责任则被延后到未来某一时间点消化。它释放出的不仅仅是购买力,更重要的是了一种心理上的**延迟满足权**。从经济结构上看,分付正在将传统零售业态与金融信贷服务底层深度捆绑,让每一笔交易都必须跨越一次信用评估、一次风险计算的过程,从而提升了整个平台的交易黏性和生态系统的复杂性壁垒。
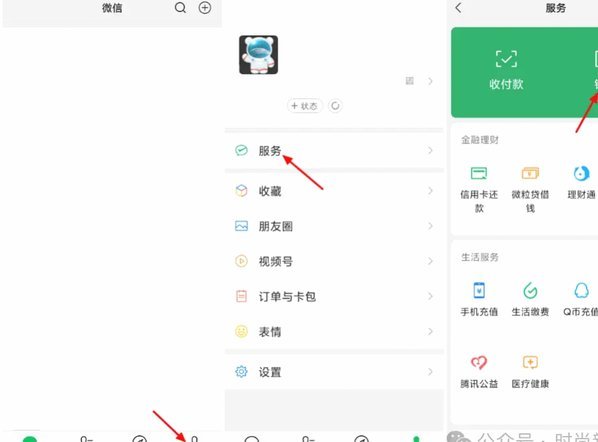
微信作为超级应用层,其最大的价值并非单一的支付工具属性,而是作为一个高密度用户画像数据的汇聚场。分付机制恰好完美地利用了这一数据飞轮效应。它不再仅仅是一条收款路径,而是一个深度嵌入生活流程、能实时测算用户信用容量和耐受消费压力的金融操作系统。系统通过分析用户的社交关系链、兴趣图谱以及历史支付习惯,精确锚定了其最优的消费触发点——即在用户需求即将达到临界值时,适时弹出“分期付款”选项。这种基于用户生命周期节点的预测性介入,极大地提高了金融产品的渗透率,让信用风险的管理从单纯的财务考核升级为一种精密的**行为干预艺术**。
深入探讨消费心理学维度,消费者对“即刻拥有”的渴望远超支付负担本身。分付机制完美迎合了人类固有的“现在偏好”(Present Bias)。当高价物品出现在眼前,其价值带来的兴奋感和身份认同需求是瞬间爆发的;然而,通过将这笔费用平摊到数月乃至数年的还款周期内,它极大地降低了消费决策过程中的心理门槛。用户并没有改变购买商品的需求曲线,而是成功地重塑了支付约束条件。这种模式本质上是在贩卖一种“体面的延迟负担感”,使得许多原本理性具备成本意识的群体,更容易被冲动性、高溢价的消费场景所捕获。
然而,任何金融机制的深化必然伴随着系统性的风险放大效应。分付机制虽然极大地推动了交易规模和资本流通效率,但其最大的潜在隐患在于**消费信用的结构化泡沫风险**。当分散化的支付习惯与缺乏足够个体财务规划能力的宏大消费者群体相结合时,可能会导致用户过度依赖平台提供的、门槛较低的即时信贷额度。一旦经济周期放缓或收入模型出现波动,这种由碎片化的分期债务构建起来的消费结构将面临大规模的还款压力集中释放。监管层面必须持续介入,重塑从交易功能到负责任金融服务的边界,防止平台仅以增长为驱动力,最终导致信贷失控引发群体性的支付焦虑。
展望未来,分付的进阶形态将不可避免地与个人财富管理(PFM)和AI决策模型深度融合。未来的消费体验不会是“是否能买”,而是“如何最优化购入”。系统可能会根据用户的实际收入波动、投资组合变动乃至家庭生命周期事件(如教育支出、房贷到期等),提供动态调整的信贷方案,实现从静态的“支付工具”进化为主动干预财务流向的“智能顾问”。这场博弈的核心焦点将不再是交易周期的便利性,而是平台方如何在高频率地利用用户的信用信息,在维持用户体验最佳化的前提下,持续提升其金融产品收费和数据变现的深度。
相关文章
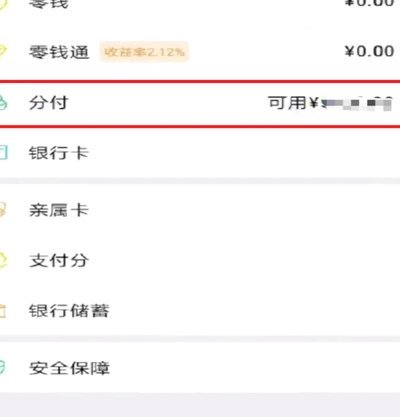
分付套现费多花?
随着金融科技的发展,越来越多的消费者选择通过“分付”这样的分期付款方式来进行消费。但值得注意的是,“分付套现”的行为可能触碰到了法律和金融监管的红线,同时也会产生额外的成本。所谓的“分付套现”,通常是...
2021网贷平台怎么选更稳妥
2021年,网贷行业经历了重大的变革与洗牌。随着监管政策的不断深化以及市场的自我调节,一批合规平台逐步显现其优势,为投资者提供了更为安全可靠的选择。在众多平台中甄别出表现优异者并非易事,但以下几个方面...
得物分期还款攻略:自动扣款还是手动还?
得物分期,作为其加速用户消费体验的手段之一,在提升购买便捷度的同时,也伴随着关于还款方式的疑问。要理解“得物分期怎么还款?”,首先需要明确其核心机制:得物分期并非简单的信用卡分期,而是依托于其与第三方...
如何通过合法方式提升花呗额度
### 花呗额度提升与合法使用策略 花呗作为一种消费信贷工具,其核心价值在于帮助用户优化现金流,而非用于套现。要实现高效使用,关键在于提升额度和合理规划还款周期。额度提升并非一蹴而就,而是需要通过合...
分期乐:科技赋能的灵活消费新生态
分期乐并非仅仅是一个支付工具,它构建的是一种全新的消费体验生态。从技术层面看,其核心在于利用区块链、人工智能等前沿技术,构建了一个高度透明、可追溯的信用评估体系。传统的信用卡、小额贷款等金融服务往往依...
花呗借款额度如何提现到账?
花呗作为一种流行的信用支付工具,为用户提供了便利的借款和消费体验。然而,并非所有用户都清楚如何通过花呗提取现金并将其用于其他用途。本文将深入探讨这一问题,解析使用花呗借钱提现的具体步骤以及需要留意的一...