“拿去花”套现:风险与监管下的资金游戏
“拿去花”作为消费金融平台,其套现逻辑本质上是信用额度的流动性转化。用户通过绑定银行账户或信用卡额度,将平台授信额度转化为可支配现金,这种操作依赖于平台对用户信用画像的精准评估。但套现行为往往伴随资金成本的显性化——例如分期手续费、利率折算后的实际年化成本,这些隐性支出可能稀释套现的实际价值。平台通过算法动态调整授信额度,形成类似“信用透支”的金融杠杆,但这种杠杆的可持续性取决于用户还款能力与平台风控策略的博弈。
从市场供需角度看,套现行为实质是用户将平台信用转化为流动性资产的过程。平台通过大数据分析用户行为轨迹,将消费数据、社交关系、设备使用等非传统信用指标纳入评估体系,从而扩大授信范围。这种机制使套现门槛降低,但同时也加剧了资金错配风险——部分用户可能将套现资金用于高风险投资或非必要消费,导致债务周期缩短,形成平台资金池的流动性压力。平台需在风险控制与用户增长之间寻找平衡点,这种平衡直接影响套现行为的长期可行性。
监管框架对套现路径的合规性形成刚性约束。2023年金融监管部门出台的《消费金融业务管理办法》明确要求平台不得通过虚假交易、虚构场景等方式变相套现,这直接限制了部分灰色操作空间。合规成本的增加迫使平台优化风控模型,例如引入生物识别、行为轨迹追踪等技术手段,提升套现行为的可追溯性。这种技术迭代虽提高了套现门槛,但也倒逼用户形成更理性的资金使用习惯,从长远看可能重塑消费金融市场的生态结构。
套现行为的深层矛盾在于短期流动性需求与长期财务健康之间的冲突。部分用户将套现视为缓解现金流压力的权宜之计,但反复套现可能陷入“债务循环”——高利率负债叠加消费支出,导致偿债能力持续恶化。平台在设计套现机制时,需在用户黏性与风险敞口之间建立动态平衡,例如通过设置套现额度与用户收入的弹性挂钩,或引入第三方机构进行资金用途监控。这种机制设计的复杂性,决定了套现行为从来不是简单的资金转移,而是多重利益博弈的结果。
当套现行为从个体选择上升为行业现象,其影响已超越金融领域。平台通过套现数据反哺算法模型,形成“信用-套现-再授信”的闭环,这种数据闭环可能催生新的金融衍生品,例如基于用户套现行为的信用衍生合约。但这种创新也带来监管滞后性问题——传统金融监管框架难以覆盖平台经济的新型套现模式,可能形成监管真空。如何在鼓励金融创新与防范系统性风险之间找到支点,成为监管科技发展的关键命题。
相关文章
套现模式下的技术革命与风险警示
羊小咩便荔卡的套现机制依赖于多层金融协议的嵌套设计,其核心在于将传统信贷流程压缩至毫秒级响应。通过区块链智能合约与央行数字货币的耦合,系统实现了交易验证、资金划转与风险评估的同步执行。这种架构突破了传...
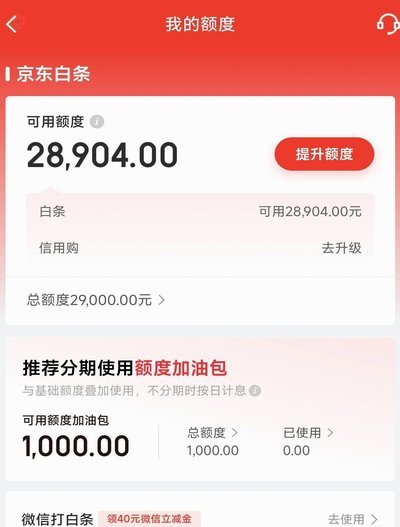
白条取现当天到账吗 秒到账吗
白条取现的到账时效取决于多重因素,其中平台风控机制是核心变量。多数消费金融平台在用户发起提现申请后,会同步启动身份核验与资金来源审查流程。若用户信用评分达到阈值且无异常交易记录,系统可能在15分钟内完...
国际金价波动背后的多重因素解析
黄金作为全球金融市场的重要资产之一,其价格波动受到多重因素的影响。近期,国际黄金价格的走势引发了广泛关注。从宏观层面来看,全球经济复苏的不确定性、主要经济体货币政策的变化以及地缘政治的紧张局势均成为影...
白条套现方法与风险解析
信用支付工具的套现行为本质上是将虚拟信用额度转化为现实资金的金融操作,其核心逻辑在于利用平台风控机制与用户行为之间的信息差。以主流白条产品为例,其授信模型通常基于用户消费数据、还款记录及社交关系链构建...
得物怎么提现
关于“得物提现到哪”的问题,不少用户在购物和消费后都 具体来说,使用得物平台进行商品交易时,若满足提现条件且账户内有足够余额或积分,用户可通过“我的”页面下方找到“钱包”,点击进入后即可看到“提现...
得物佳物分期额度提现指南
得物佳物的分期服务凭借其便捷的购物体验,吸引了大量用户。然而,不少用户在享受分期优惠的同时,会遇到提现问题,尤其是分期额度较大时。理解“得物佳物分期额度怎么提现”并非简单的步骤说明,而是涉及对平台运营...