未成年人借贷:风险与监管
未成年人借贷问题,尤其是在出现“16岁即可借款”的平台时,暴露了金融监管与社会责任之间的复杂博弈。这类平台通常利用算法,以低门槛吸引年轻用户,声称提供“快速便捷”的资金解决方案。然而,其便捷性背后隐藏着巨大的风险:缺乏独立经济能力和健全的风险意识的未成年人,很容易陷入债务泥潭。即使是小额贷款,如果缺乏偿还能力,会严重影响其信用记录,并可能引发家庭矛盾和社会问题。这种以牺牲未来发展为代价的短期利益,在一定程度上反映了商业模式与社会道德之间存在的冲突,也警示着监管部门必须加强对这类平台的审查和规范。更重要的是,需要引导社会共同关注未成年人的金钱观教育和风险意识培养,从根本上解决问题。
“16岁即可借款”的平台兴起,与当下社会对快速满足需求的消费文化息息相关。青少年群体常常面临来自同伴的压力、对潮流的追逐,以及对独立自主的渴望,这可能导致他们忽视潜在的风险,轻易借贷消费。一些平台正是利用了这种心理,设计了简单易懂、操作便捷的借贷流程,弱化了借贷的风险提示。此外,数字化浪潮下的支付工具普及,使得借贷行为变得异常方便,进一步放大了未成年人借贷的冲动。这种现象不仅是平台商业模式的体现,更与社会价值观的扭曲、家庭教育的缺失以及青少年自身认知能力的局限性有关,是一个多维度问题的综合体现。 解决此问题需要全社会共同参与,而不能仅仅依靠平台的自我约束。
平台设计上的“人性化”处理,往往是诱导未成年人借贷的关键因素。这类平台往往会采用卡通化的界面、轻松幽默的文案,以及简化到极致的申请流程,试图降低借贷的心理门槛。一些平台甚至会利用社交媒体营销,通过KOL的影响力,将借贷行为包装成一种时尚或潮流的象征。这种营销方式往往能有效地吸引年轻用户,但同时也忽视了未成年人辨别信息真伪的能力。此外,一些平台为了追求用户增长,可能会在贷款协议中采用一些晦涩难懂的条款,或者隐瞒一些关键信息,让用户难以充分理解借贷风险。平台应承担起道德责任,在追求商业利益的同时,必须将用户利益放在首位,坚守法律法规的底线。
监管层在规范“16岁即可借款”平台时,面临着两难境地:一方面要保障未成年人的合法权益,避免他们受到不当侵害;另一方面,又不能过度限制,扼杀创新和市场活力。目前的监管框架,对于此类平台的资质审核、贷款利率、风险提示等方面,仍有很大的提升空间。仅仅依靠简单的信息披露或警告,难以有效震慑违规行为。需要建立更加完善的信用体系,将未成年人的借贷记录纳入其中,并建立更加严格的监管机制,对违规平台进行严厉处罚。同时,还需要加强与平台的沟通和协作,引导其规范经营,承担社会责任,共同维护未成年人的合法权益。
家庭教育在预防未成年人借贷行为中扮演着至关重要的角色。许多青少年缺乏正确的金钱观,对借贷的风险缺乏足够的认知。家长应从娃娃抓起,引导孩子树立正确的消费观念,培养他们的理财能力,让他们了解借贷的潜在风险。此外,家长还应加强与孩子的沟通,了解他们的财务状况,及时发现并纠正不良的消费习惯。学校也应在课程中加入金融知识普及的内容,提高学生的风险意识和自我保护能力。更重要的是,要营造一个重视长期价值、反对过度消费的社会氛围,引导青少年树立正确的价值观和人生观。
解决“16岁即可借款”平台带来的问题,需要构建一个多方参与、协同治理的格局。平台自身需要加强风险管理和合规经营,提高用户风险意识教育力度;监管部门应完善监管框架,加强对平台的监督和处罚;家庭和学校应加强对青少年的教育引导,培养他们的理财能力和风险意识;社会各界应共同营造一个健康、理性的消费环境。唯有这样,才能有效预防未成年人借贷风险,保障他们的健康成长,构建一个更加和谐的社会。 最终,问题的根本在于,如何在商业利益和社会责任之间找到平衡点,以及如何引导青少年树立正确的价值观和金钱观。
相关文章
日本米业:品质与变革的崛起
日本大米市场的韧性,绝非仅仅体现在稳定的收成数据上,而是一系列结构性矛盾与高端需求驱动的复杂互动结果。当前市场最核心的矛盾点,在于其农业供给侧面临的加速收缩与极高的维护成本之间的结构性失衡。老龄化导致...
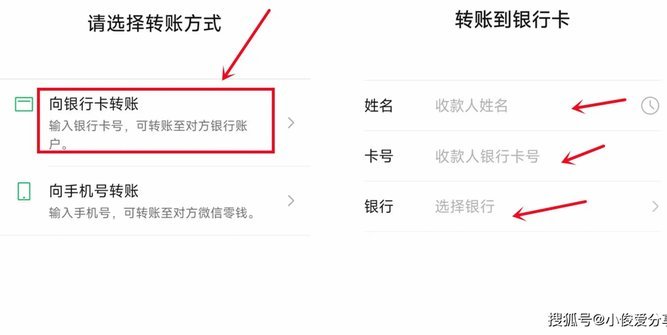
花呗提现攻略:现在怎么办?
“拿去花卡可以提现吗 现在怎么办”这个问题,实际上暴露了消费者对花呗和信用卡功能的理解存在偏差。花呗本身本质上是支付宝提供的信用支付工具,它并非一张传统意义上的银行卡,而是与支付宝账户绑定的一种虚拟账...
荔卡额度“套路”:精明消费指南
羊小咩便荔卡包额度的策略并非简单的“套路”,而是对现有金融体系的精妙理解和利用。其核心在于对信用卡协议的深度解读,以及对消费习惯的精准预测。传统的信用卡营销往往会强调“分期免息”、“消费积分”等诱人福...
分期乐:科技赋能的灵活消费新生态
分期乐并非仅仅是一个支付工具,它构建的是一种全新的消费体验生态。从技术层面看,其核心在于利用区块链、人工智能等前沿技术,构建了一个高度透明、可追溯的信用评估体系。传统的信用卡、小额贷款等金融服务往往依...
白条临时额度加油包能提现吗?
白条临时额度加油包的底层逻辑建立在信用评估体系之上,其本质是平台基于用户消费行为、还款记录等数据生成的弹性授信额度。这类额度通常与特定场景绑定,例如加油站合作商户的消费授权,其核心功能在于提升用户在特...
花呗套利行为的法律风险
花呗作为蚂蚁集团推出的消费信贷产品,其本质是基于用户信用额度的延期支付服务。当用户通过套取利息的方式获取额外资金时,实质上是在利用金融工具的规则漏洞进行套利。这种行为本质上属于变相借贷,其合法性需从法...