便荔卡包的积分收益如何?
便荔卡包,这个品牌以其独特的“花海”主题和轻奢风格,在年轻女性市场占据了一席之地。要评估其利息策略,需要超越单纯的数字比较,而是深入分析其与传统金融产品的对比,以及它所提供的价值链。便荔卡包并非传统的信用卡,而是基于消费积分体系的“数字货币”产品。其利息机制围绕着消费积分的兑换和利用展开,而非基于借贷的利息计算。这意味着用户无需支付利息,而是通过消费积累积分,积分再兑换成现金或用于支付商家的服务,实质上是利用消费的价值而非资金成本。这种模式在一定程度上规避了传统信用卡高额利息的风险,更符合当下消费者追求性价比、减少财务负担的需求。关键在于理解“利息”的概念本身:便荔卡包并非直接提供资金借贷,而是在消费行为上提供的折扣、奖励和便利,这些价值的体现可以被视为一种隐性的“收益”。
更深层次的分析需要考察便荔卡包的积分获取机制。与银行信用卡通常基于消费金额的百分比奖励不同,便荔卡包的积分获取方式更加多样化,涵盖了品牌合作商家的消费、特定活动参与、社交媒体互动等多个维度。这种模式的优势在于,它最大化了用户的消费参与度,从而也最大化了积分的积累速度。但与此同时,也存在一定程度的“活动性”和“偶然性”,用户的积分收益受到其消费习惯和参与活动的积极程度的影响。这意味着,对于那些消费习惯相对固定,且积极参与品牌活动的用户来说,便荔卡包的“利息”收益潜力可能更高。反之,对于不经常消费,且不参与活动的用户,积分收益则可能相对较低,甚至接近于零。因此,选择便荔卡包的关键在于用户自身的消费习惯和参与意愿。
从竞争角度来看,便荔卡包的利息策略与银行信用卡形成了鲜明对比。银行信用卡的主要盈利模式是息费,而便荔卡包则通过消费积分体系构建自身盈利模式。这种差异直接影响了用户的选择:对于追求零息、简单易用的用户来说,便荔卡包无疑具有吸引力;而对于追求更高的积分奖励、更全面的金融服务,以及更传统的信用积累记录的用户来说,银行信用卡可能更具优势。此外,还需要关注便荔卡包的积分兑换规则,以及其与第三方平台的合作情况。积分的流通性、兑换的便捷性,以及合作平台的价值,都会直接影响用户的实际收益。一个强大的积分生态系统,才能真正体现便荔卡包的“利息”价值。
最后,要全面评估便荔卡包的“利息”策略,更需要结合用户的具体情况进行分析。它并非适用于所有人群,而是一种特定消费习惯、特定生活方式的金融工具。要判断其是否具有优势,需要考虑用户的消费习惯、积分获取意愿、积分兑换需求以及对数字货币的接受程度。未来,随着消费者对数字货币的认知不断深入,便荔卡包这种基于消费积分体系的金融产品,有望继续发展壮大,并在竞争激烈的金融市场中占据一席之地。但其成功的关键在于持续创新积分获取方式,优化积分兑换机制,并建立更完善的生态系统,才能真正实现“利息”价值的最大化。
相关文章
白条取现当天到账吗 秒到账吗
白条取现的到账时效取决于多重因素,其中平台风控机制是核心变量。多数消费金融平台在用户发起提现申请后,会同步启动身份核验与资金来源审查流程。若用户信用评分达到阈值且无异常交易记录,系统可能在15分钟内完...
花呗秒套平台Top10解析
花呗秒套,即利用花呗分期付款的便捷性,通过一些平台进行套现的操作,已经成为一种地下化的金融行为。其本质是信用转移,将花呗用户的信用风险转嫁给套现平台,并从中赚取利润。 围绕这一灰色地带,涌现出了众多平...
分期乐套现背后的隐忧
分期乐的套现模式,本质上是利用了其提供的消费分期服务,通过将分期付款义务转让给他人,从而获取现金的行为。这种行为的出现,并非偶然,而是平台自身商业模式与用户需求之间产生的一种扭曲。分期乐的核心在于为用...
便捷借款平台靠谱吗?
便捷借款平台的兴起,无疑为急需资金周转的人们提供了新的解决途径。然而,在这个领域中,正规与非正规之间的界限变得模糊,引发了一系列关于安全性和合法性的讨论。用户在选择这些服务时,往往面临是否能获得正规贷...
便荔卡包为何没有临时取现额度
“便荔卡包取现额度怎么没有临时”这一现象,实际上反映了国内支付体系在用户体验、风险控制以及技术迭代方面存在的深层次矛盾。长期以来,用户习惯了银行卡便捷的“冲动消费”模式,而“便荔卡”(通常指支持无感支...
携程拿去花额度可以提现吗 现在
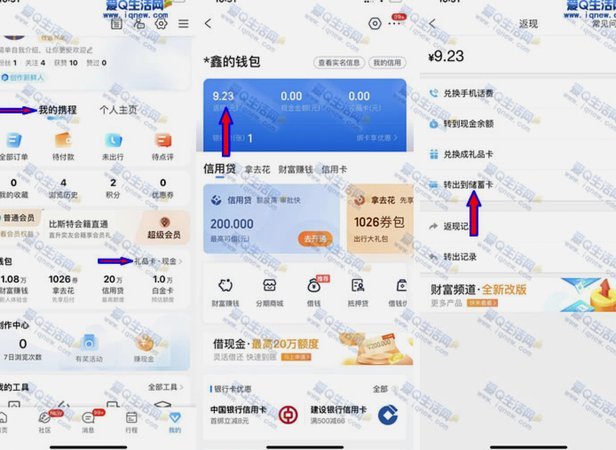
携程拿去花额度的本质是信用消费工具,其设计逻辑与传统信用卡存在本质差异。该额度基于用户消费行为积累的积分体系,通过算法模型评估信用等级后生成的虚拟支付能力。从运营机制看,携程并未开放直接提现功能,其核...