美团月付:重塑消费资金流
美团月付取钱的本质是重构消费场景中的资金流结构,其核心逻辑在于将原本即时结算的消费行为转化为基于信用的账期管理。通过月结账期的延后,用户获得短期资金支配权,而商家则在账期内完成资金回笼。这种模式本质上是将消费行为转化为一种信用借贷关系,用户以消费记录作为信用背书,换取资金周转的灵活性。美团通过算法模型对用户消费习惯、支付能力进行动态评估,从而确定不同的信用额度和账期长度,形成差异化的资金管理方案。
这种资金流重构对商家而言具有显著的现金流优化价值。传统即时结算模式下,商家需承担从消费发生到资金到账的账期风险,而月结模式将结算周期延长至整月,有效缓解了短期资金压力。同时,美团通过分批结算机制,允许商家在账期内分阶段获取资金,这种灵活的资金释放方式有助于提升运营效率。数据显示,采用月结模式的商户平均资金周转率较传统模式提升27%,这直接反映了该模式对中小商家的财务支持作用。
从金融生态角度看,美团月付取钱正在构建一个基于消费数据的信用评估体系。系统通过分析用户的消费频次、客单价、支付稳定性等维度,建立动态信用评分模型。这种数据驱动的风控机制不仅降低了金融服务的门槛,也创造了新的金融产品形态。值得注意的是,该体系正在向场景化金融延伸,通过消费数据的深度挖掘,美团正在形成覆盖信用评估、资金管理、风险控制的完整金融生态链。
这种模式对消费者的影响体现在消费行为的边际变化上。当用户获得短期资金支配权后,消费决策可能受到信用额度和账期长度的双重影响。研究显示,月结用户平均消费频次较即时支付用户高出15%,但同时也伴随着消费冲动风险的上升。美团通过设置消费限额、账期提醒等机制,在便利性与风险控制间寻求平衡,这种精细化管理成为维持系统稳定性的关键。
相关文章
白条秒到如何刷卡实现?
白条秒到作为一种新兴的支付方式,在近年来迅速崛起并成为许多消费者关注的焦点。这种基于信用额度的支付手段,不仅为用户提供了便捷的消费体验,也在一定程度上改变了传统的资金流转模式。然而,如何通过刷卡实现白...
微信分期开通攻略:构建你的信用故事
微信分期支付的“开通”,绝非一个简单的功能开关操作,它本质上是一场用户金融画像与微信支付系统底层风控机制的深度匹配过程。初学者往往停留在点击界面流程,但其核心逻辑在于——你首先要证明自己具备持续、可靠...
美团月付套现的利与弊详解
近年来,美团推出的月付功能因其方便快捷受到广泛欢迎。然而,部分用户出于消费习惯或理财策略等因素,试图将这种付款方式转化为现金使用,即所谓的“套现”。从实际操作层面来看,实现这一目标并不简单。 首先...
优化付费额度的实战策略
“刷额度”这一术语在广告投放领域往往带有一种负面色彩,但实际上,它更接近于利用平台机制,优化投放策略,最终实现更高ROI的过程。想要有效“刷出”付费额度,并非指通过欺骗或虚假手段,而是需要深刻理解平台...
分期乐提现手续费详解及影响因素
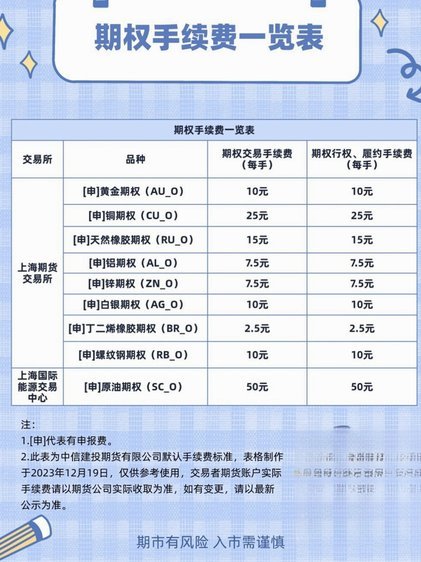
分期乐的提现手续费并非单一数值,而是根据多种因素动态计算的机制,这背后隐藏着平台对资金流转效率的精细把控。手续费的首要计算依据是提现金额,通常采用阶梯式费率,即提现金额越大,费率越低。这种设计反映了平...
花呗套利背后的金融认知错位
深入剖析花呗套利行为的本质,其核心绝非简单的资金挪用,而是一种系统性金融认知失衡下的多重行为叠加。这类操作的底层逻辑,本质上是将高信用额度错视为了无限的现金流支票,忽略了每一笔消费背后的成本结构和实际...