白条加油额度能否“变现”?深度解析套现的风险与合规路径
白条加油额度的套现逻辑本质上是对消费场景与资金流动的解构。部分用户通过将额度拆解为多笔小额消费,利用平台对单笔交易金额的限制漏洞,将虚拟额度转化为实际现金。这种操作依赖于消费金融系统与实体加油场景的衔接断层,例如通过关联多个加油卡账户或使用第三方支付工具分拆交易。但此类行为往往触碰平台风控红线,导致额度冻结或账户降级,实质上是用系统漏洞换取短期利益,长期看会加剧个人信用风险。
从金融合规视角审视,白条加油额度的套现本质是将信用额度异化为流动性工具。部分用户通过虚构加油场景,将额度转移至关联账户或合作商户,再通过虚假交易将资金回流。这种操作不仅违反平台用户协议,更可能构成信用卡套现的法律风险。金融机构的反洗钱系统正逐步升级,通过交易频次、地理位置、消费时段等多维数据建模,对异常资金流动进行实时拦截,使得传统套现路径的隐蔽性大幅降低。
合法合规的额度转化路径应聚焦于价值再创造。部分用户通过将加油额度与积分体系绑定,将虚拟额度转化为可兑换的实体商品或服务,例如航空里程、酒店住宿权益等。这种转化模式本质上是资源的跨平台置换,既符合平台规则,又能实现资金价值的保值增值。值得注意的是,此类操作需严格遵循平台积分兑换规则,避免因违规操作导致权益失效。
监管环境的动态变化正在重塑额度套现的可行性边界。随着央行对支付机构反洗钱要求的升级,白条类产品的资金流向监控日趋严格。部分平台已引入区块链技术对加油交易进行全程溯源,通过智能合约实现额度使用与实际消费的强绑定。这种技术革新大幅压缩了套现操作的生存空间,迫使用户转向更透明的消费场景,例如与平台合作的线下加油站或指定线上商城。
额度套现的深层矛盾源于消费金融产品的设计缺陷。当白条加油额度被赋予过度的流动性特征时,就为套现行为提供了土壤。金融机构需在便利性与风险控制间寻找平衡点,例如通过动态授信机制调整额度使用规则,或引入消费场景限定条款。对用户而言,理解额度的本质属性——其本质是信用而非现金——才能避免陷入套现陷阱,真正实现资金的高效利用。
相关文章
花呗如何用得聪明又安全
近年来,"花呗"作为阿里巴巴旗下的消费金融工具,受到了广泛的关注。如何正确且高效地使用花呗,不仅关乎个人的财务管理,也关系到信用的维护。首要的是,用户应当明确自己的消费需求,避免不必要的冲动消费。合理...
花呗能用在哪里
花呗作为蚂蚁金服推出的消费信贷产品,早已渗透到线上线下消费的方方面面。它不仅仅是简单的支付方式,更构建了一个庞大的消费生态,而其能够使用的平台,远不止淘宝、天猫这“双雄”的范畴。理解花呗的平台覆盖范围...
得物分期额度怎么快速提升?
要探讨“得物上的佳物分期怎么提升额度”这一问题,我们首先要明确的是,“得物”作为一个以年轻人为主力消费群体的电商平台,其提供的分期服务旨在为消费者提供灵活、便捷的购物方式。然而,并非所有用户都能获得相...
携程拿去花现金踪迹在哪
很多人在寻找“拿去花”的现金痕迹时,往往陷入了对传统银行存款的思维定式。其实,这里的“现金”并非单纯指代银行卡里可以随时取现的数字,而是一种在携程生态内高度流动的“消费能力”。这种价值的本质是信用额度...
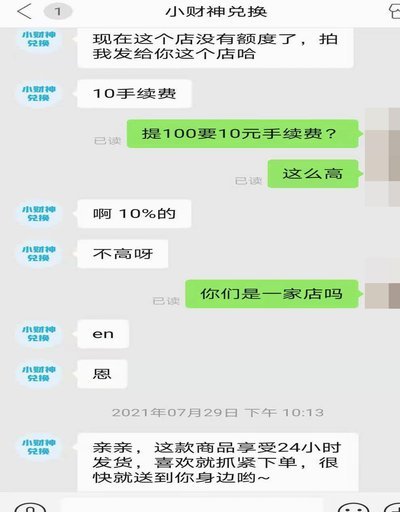
电商套现内幕:商家如何被“忽悠”?
“找商家套现”现象在电商行业屡见不鲜,其本质远非简单的“代发货”或“货源”模式,而是一种精心设计的欺诈行为。它并非简单的商户提供商品,而是构建了一个伪装的供应链,利用虚假的交易记录和资金转移,最终将利...
分付套现能秒回现金吗?深度解析其中的合规风险
分付套现秒回现金是否可行,这个问题涉及到多个层面的考量。首先,从金融监管的角度来看,任何形式的资金周转都应当遵循法律法规和行业规范,而“秒回”这一表述往往与即时支付或信贷服务相关联。然而,“套现”,尤...