分付能转给个人微信吗?还清债务后方可操作
市面上关于“分付”的金融产品定义存在一定模糊地带,多数情况它被归类为类信贷服务而非普通零钱账户。用户常误将其视为可自由存取的银行存款,从而产生跨账户转账的期待。实际上,这类资金往往涉及信用额度消费逻辑,与微信钱包中的余额存储机制存在本质差异。这种身份错位会导致用户在操作路径上产生认知偏差,进而影响资金流动的安全性判断。准确理解这一金融工具的真实属性,是探讨其功能边界的首要前提,任何脱离产品本质的转移动作都可能面临不可控的系统反馈。
若将“分付”视为信贷渠道,直接转入个人微信账户的操作通常受制于严格的反洗钱风控模型。金融监管要求信贷资金必须通过特定消费场景流转,避免资金空转带来的套利风险。平台系统对资金来源的追踪极为严密,未经过核销或指定用途的转账请求极易触发拦截机制。因此,跨平台将资金挪作他用不仅功能上受限,更可能影响个人的信用评分记录。这种风控逻辑并非针对用户,而是维护整个金融生态系统的健康运转与资金流向的真实可查性。
从实际资金使用效率角度分析,信贷产品的设计初衷是支持直接支付而非存储后转移。用户获取到的分付额度通常是即时到账的消费现金,建议优先在指定商户结算中消化。若确需将资金沉淀至个人微信支付钱包,必须完成相应的还款结清流程,消除债务结构后才能享受类似余额的自由调配权,这是合规金融逻辑下的唯一可行路径。
面对此类模糊的金融产品,最稳妥的方式是优先查阅官方应用内的具体规则说明,避免依赖非官方渠道的操作引导。不同发行主体对资金流向的限制条款各异,擅自尝试可能存在隐性费率或手续费成本。保持信息透明与路径清晰,不仅能规避潜在的账户冻结风险,也能确保个人金融资产的安全边界始终处于可控范围内。在涉及资金变动的关键操作时,务必核实官方政策变动,防止因误读规则而错失机会。
相关文章
看懂便荔卡包背后的资方逻辑
资方的核心逻辑往往隐藏在财务模型的底层架构中。当分析便荔卡包这类产品时,需穿透表面的收益承诺,关注资方资金链的流动性设计。优质资方会通过多层资产配置实现风险对冲,其资金池的流动性比例、再投资周期与现金...
高利贷陷阱:羊小咩的借贷警示
“羊小咩借20000还40000”这个故事,表面上似乎只是一个简单的利息故事,但细细品味却能揭示出金融领域中一个令人不安的现象——高息借贷的潜在风险以及对微小群体造成的不对称性影响。故事的核心在于羊小...
分期乐额度被冻结怎么办
分期乐账户额度被冻结,对用户而言无疑是影响资金周转的重要负面事件。这通常不是偶然发生,而是多种因素累积的结果,需要冷静分析并采取相应措施。首先,明确冻结原因至关重要。最常见的原因之一是逾期还款,即使是...
花呗账户失效的解析:如何重拾信任?
花呗账户冻结或失效,对于依赖其便捷支付的用户来说,无疑是影响日常消费体验的重大问题。其原因往往是多维度的,不仅仅是简单的逾期还款,更涉及到风险控制、平台风控升级,甚至是账户信息异常等多种情况。若花呗被...
一步步教你安全退出
随着金融产品的普及,越来越多的人选择通过分期付款的方式购买商品和服务。分期乐作为一款流行的消费金融服务平台,在满足用户消费需求的同时,也面临着如何便捷地终止服务的需求。关闭分期乐账户是一个相对复杂的过...
美团月付取现商家:秒到账的真相
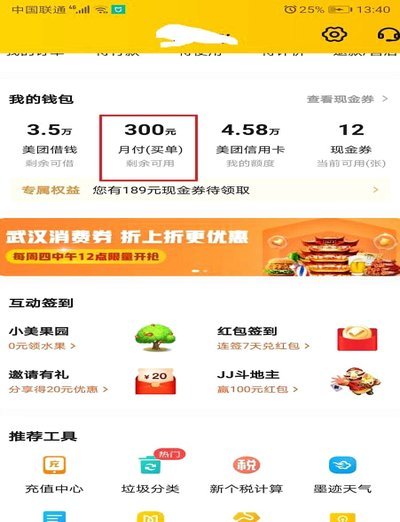
美团月付的取现机制本质上是资金从平台账户向商家账户的转移过程。该流程依赖于美团支付系统与银行结算通道的实时对接能力,核心在于资金清算的时效性。理论上,当商家完成取现申请后,系统会立即触发资金划转指令,...