四大方式轻松搞定
得物,这个集潮流购物与社区交流于一体的平台,在线交易的便利性使它吸引了无数追求个性和品质的年轻人。然而,对于许多初次接触得物的人来说,“取货地点在哪里?”这个问题往往成为他们心中的疑问。实际上,得物的...
如何巧妙利用携程额度最大化旅行价值
携程额度作为一种便捷的旅行支付方式,受到越来越多用户的青睐。但如何有效地利用这一额度,最大化其价值,却是一门学问。首先,要明确携程额度的获取途径,如通过信用卡合作、消费积分兑换或是特定活动奖励等。了解...
花呗正确使用指南
花呗本质上是一个消费信贷额度工具,其核心价值链在于信用评级和消费习惯的构建,而非纯粹的现金提取功能。深入理解这一点,必须将视野从“套”的概念提升到信贷结构的高度。用户普遍误认为花呗等于可即时调用的备用...
分付额度提现:你需要知道的流程与规则
分付额度的提现机制,远比单纯的“取款”概念复杂,它关乎平台的运营逻辑、风险控制以及用户的实际需求。核心在于,分付额度并非像传统银行账户那样直接对应现金,而是基于一个聚合的支付接口,将多个支付商户的结算...
六期还清后才能再借款?真相在这里
从结构性风险管理的角度审视,所谓的“还完六期才能复借”并非是一个绝对的财务铁律,它更像是一种系统为控制信用过载和评估偿债周期稳定性而设置的缓冲机制。核心考量点绝非仅仅是数字上的清零状态,而是机构对潜在...
分期乐额度提现到银行卡方法
了解分期乐额度提现到银行卡的过程,首先需要明确分期乐是一种信用消费平台。用户在分期乐购物时,可以获得相应的借款额度,以较低的首付或零首付方式购买商品或服务,并按期还款。然而,若需提前将这部分未使用的额...
羊小咩额度到账:资金流与风控的博弈
羊小咩取现额度到账的瞬间,往往折射出金融系统对资金流的动态平衡。当额度突破预设阈值时,系统会通过多维数据模型重新校准风险参数,这种调整并非简单的数值叠加,而是基于用户画像、交易频率、地域特征等变量的复...
鹿优选8000借款多久到?
鹿优选借款8000元,其到账时间并非一成不变的数字,而是受到多种因素综合影响的结果。简单地回答“多久”是不够的,需要细致分析才能理解这个过程背后的逻辑。首先,鹿优选的核心在于其“信用评估与风控”系统。...
得物额度能提现吗?揭秘背后机制
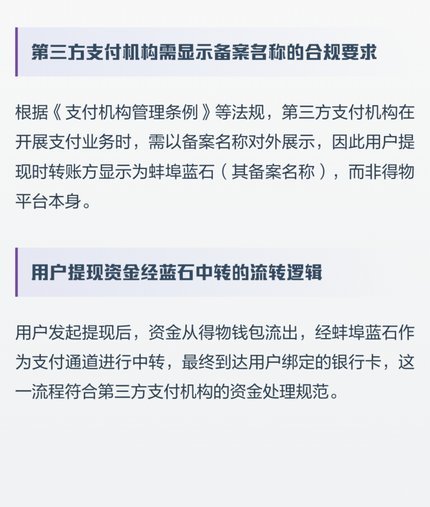
得物平台的额度体系本质上是一种流量价值的转化机制,其提现可能性取决于平台对用户行为数据的运营策略。从技术实现层面看,额度通常以虚拟货币形式存在,其流动性受平台风控模型的严格约束。当用户尝试将额度转化为...