花呗额度提升的实用技巧
花呗,作为蚂蚁金服推出的一种消费信贷产品,早已渗透到线上购物的各个角落。很多人追求“套花呗”,并非单纯渴望更高的消费额度,而是 提升花呗额度的首要策略在于持续、稳定地进行消费,并确保按时足额还款。这听...
分期乐额度提现指南详解
分期乐的额度并非直接像银行卡余额那样可以自由提取。它更像是一种消费信用的体现,本质上是预先批准的消费限额,而非储蓄账户。提现额度的过程,实际上是将尚未使用的消费额度转化为现金,并需要遵循分期乐平台设定...
便利生活背后的科技革命
便利,无疑是现代生活的核心关键词之一。它不仅仅局限于物质层面的便捷,更涵盖了信息获取、人际交流乃至思想传播等多个维度。从古至今,人类社会一直在追求更高效的“便利”,无论是早期的驿马传递信件,还是如今的...
白条额度能借给别人吗?风险与正确方法
白条,或者说信用消费分期,在当下已成为不少人日常消费的便捷方式。然而,将白条的可用额度转让或借给他人,涉及的风险和操作方式远比想象复杂。绝大多数白条平台,包括花呗、白条等,明确禁止用户之间直接转移可用...
白条加油额度提现操作指南
白条加油额度的取现流程涉及多环节的系统交互,核心在于将虚拟额度转化为可支配资金。用户需先确认额度来源是否为可提现类型,部分平台会区分消费额度与提现额度。通过绑定的支付账户进入资金管理界面,选择"额度转...
花呗在大众点评怎么用
花呗作为支付宝的信用支付工具,其核心逻辑是基于用户信用额度的预授权消费。当用户在支持花呗的商户完成支付后,系统会根据用户的还款记录和信用评分动态调整额度。这种机制与传统借贷存在本质差异,前者更接近消费...
便荔卡包背后的神秘运营团队
“便荔卡包”的归属问题,并非表面上简单的品牌溯源,而是一个涉及供应链管理、品牌战略、市场定位以及行业竞争格局的复杂谜题。 简单粗略的搜索无法给出直接答案,因为“便荔卡包”的出现,本身就带有一定的争议性...
分期乐有额度为何只能买不能提现
分期乐的额度体系本质上是消费场景的信用授信,而非传统借贷的现金提取权限。平台通过用户消费行为积累的信用数据,构建出动态授信模型,但这种授信始终绑定在特定商品品类上。例如用户获得的10000元额度,实际...
花呗提现:真相与可行策略
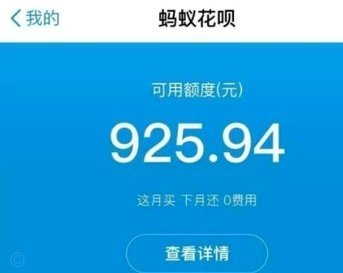
花呗本质上是一种信贷透支额度,它与银行账户内的存款余额逻辑完全不同。试图将“信用”直接转化为可支配的“现金”,是从资产性质上存在根本矛盾的行为。从金融结构的专业视角审视,花呗提供的只是未来支付能力的预...
分付套现平台:它们的风险你知道吗?
分付套现平台的兴起与风险 近年来,随着金融科技的发展,消费分期业务逐渐成为消费者获取资金的重要途径之一。然而,在这一过程中,“分付套现”这一行为也开始被一些人所关注。所谓“分付”,即由金融机构提供的信...