京东白条资金如何流动?
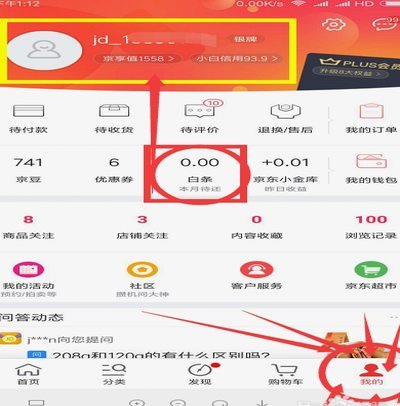
京东白条的提现机制,长期以来一直是用户关注的焦点,也经常引发误解。直观地讲,京东白条本身并非传统意义上的信用卡,它更像是一种在京东平台消费的信用额度。因此,直接将白条额度“提现”到银行卡的操作并不存在...
如何巧妙利用携程额度最大化旅行价值
携程额度作为一种便捷的旅行支付方式,受到越来越多用户的青睐。但如何有效地利用这一额度,最大化其价值,却是一门学问。首先,要明确携程额度的获取途径,如通过信用卡合作、消费积分兑换或是特定活动奖励等。了解...
得物月付怎么用?深度解析其消费心法与用法
得物月付的出现,本质上是一个信用消费模式对传统资金流模型的优化迭代。它极大地拓展了用户在潮流电商场景中的购买力边界,从单纯的即时支付工具升级为一个周密的财务周转方案。深入理解其使用流程,绝不应停留在“...
得物APP提现步骤详解
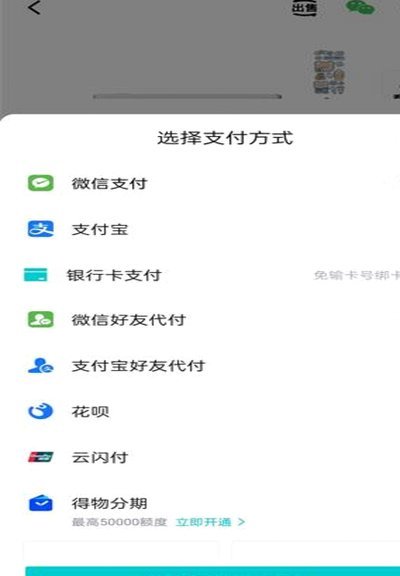
得物APP,这款集潮流购物与社区交流于一体的平台,在年轻消费者中积累了极高的人气。随着用户活跃度的提升,关于如何高效安全地将账户内的余额提现成为众多用户的关注点。首先,需要明确的是,进行提现操作的前提...
花呗正确使用指南
花呗本质上是一个消费信贷额度工具,其核心价值链在于信用评级和消费习惯的构建,而非纯粹的现金提取功能。深入理解这一点,必须将视野从“套”的概念提升到信贷结构的高度。用户普遍误认为花呗等于可即时调用的备用...
分付额度提现:你需要知道的流程与规则
分付额度的提现机制,远比单纯的“取款”概念复杂,它关乎平台的运营逻辑、风险控制以及用户的实际需求。核心在于,分付额度并非像传统银行账户那样直接对应现金,而是基于一个聚合的支付接口,将多个支付商户的结算...
六期还清后才能再借款?真相在这里
从结构性风险管理的角度审视,所谓的“还完六期才能复借”并非是一个绝对的财务铁律,它更像是一种系统为控制信用过载和评估偿债周期稳定性而设置的缓冲机制。核心考量点绝非仅仅是数字上的清零状态,而是机构对潜在...
分期乐额度提现到银行卡方法
了解分期乐额度提现到银行卡的过程,首先需要明确分期乐是一种信用消费平台。用户在分期乐购物时,可以获得相应的借款额度,以较低的首付或零首付方式购买商品或服务,并按期还款。然而,若需提前将这部分未使用的额...
价值交换模式
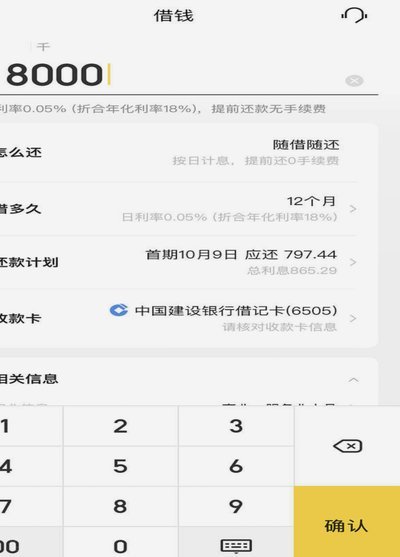
美团月付套选模式的“手续费”实际上并非传统意义上的交易费用,而是一个基于价值交换的动态定价机制,其核心在于对用户行为、商家运营数据以及美团平台自身运营成本的综合考量。 简单地将其称为“手续费”无疑是对...
羊小咩额度到账:资金流与风控的博弈
羊小咩取现额度到账的瞬间,往往折射出金融系统对资金流的动态平衡。当额度突破预设阈值时,系统会通过多维数据模型重新校准风险参数,这种调整并非简单的数值叠加,而是基于用户画像、交易频率、地域特征等变量的复...